Источник: https://vk.ru/atom_auto?w=wall-216090997_79645
Транспорт на нетрадиционном топливе перестал быть экзотикой. Кризис нефтепродуктов повысил интерес потребителей к электрическим машинам в странах, где электротранспорт не слишком популярен. Будет ли этот интерес временным? Стоит ли России уделять больше внимания развитию отечественного электротранспорта или электротранспорт останется лишь нишевым элементом для любителей? Как обеспечить развитие зарядной инфраструктуры и соблюсти здоровую конкуренцию между электромашинами и ДВС? Модератором сессии «Российской энергетической недели», посвящённой электромобильности и зарядной инфраструктуре «Рёв мотора или тишина заряда» выступил Станислав Ефремов, заместитель директора департамента цифровой энергетики АО «Концерн Росэнергоатом».
– Хочу начать с трёх цифр, – сказал модератор. – Первая – это прирост парка электромобилей и гибридов за девять месяцев текущего года. По данным Автостата, это порядка 83 000 штук. И общий парк у нас, по разным источникам, достиг 160 000 автомобилей. Вторая – это количество публичных станций, также по данным Автостата: 7 800 штук. Ну и третье – это, собственно, соотношение: у нас получается где-то порядка 20 автомобилей на одну зарядную станцию. А если брать чистые электромобили, то эта цифра заметно ниже. Собственно, эти данные говорят в динамике о том, что прирост парка на сегодняшний день слегка обгоняет расширение сети. В целом эти показатели подтверждают общемировую тенденцию. Кризис поставок нефтепродуктов на фоне геополитической ситуации на Ближнем Востоке повысил интерес широкой публики к электромобилям, в том числе в тех странах, где они прежде не были слишком популярны. Отсюда формулируются и основные вопросы сессии с точки зрения нашего рынка: будет ли этот интерес постоянным, стоит ли рассматривать его как долгосрочную тенденцию или всё-таки это временная ситуация, и стоит ли России уделять больше внимания развитию собственной отечественной электромобильности? Кроме того, важно понять, как обеспечить опережающее развитие зарядной инфраструктуры и при этом соблюсти здоровую конкуренцию с двигателями внутреннего сгорания. В докладах хотелось бы раскрыть три ключевых момента: что сейчас выступает главным ограничением роста, чего вы ждёте от других участников рынка и какое одно решение считаете определяющим на ближайшие два-три года.
Почему Россия – не Китай
– Мир действительно подошёл к тому моменту, когда электромобили перестали быть экзотикой, – сказала Елена Ветрова, ассоциированный директор по консалтингу в электроэнергетической отрасли Аналитического центра ТЭК. – Но не стоит воспринимать электрификацию как универсальный процесс: это всё-таки набор сугубо региональных практик. Россия – не Китай и не Европа, у нас своя специфика, свои барьеры и свои возможности. Начну, наверное, с самого главного: необходимо отметить, что более 90% мирового автопарка по-прежнему потребляет нефтепродукты. Во всех сегментах транспортных средств и во всех представленных регионах бензин и дизель продолжают уверенно доминировать.
Даже если посмотреть на Китай, который является мировым флагманом электрификации, доля электромобилей там составляет порядка 9%, тогда как 82% приходится на бензин. В Европе электрокары занимают 4% в легковом сегменте, но в коммерческом транспорте и грузовых перевозках безоговорочно доминирует дизель. А в странах СНГ, на Ближнем Востоке, в Африке и Латинской Америке электромобили, к сожалению, до сих пор остаются исчезающе малой долей рынка.
Массовое распространение электрокаров сдерживается двумя ключевыми факторами: стоимостью владения и состоянием электрических сетей и генерации. Что касается первого аспекта, во многих странах чистый электромобиль проигрывает в конкурентоспособности ДВС. На небогатых рынках он уступает дешёвым подержанным машинам, а в развитых странах сталкивается с конкуренцией со стороны экономичных гибридов и малолитражек. Что касается второго фактора, любая масштабная электрификация транспорта требует высокого уровня развития сетевого хозяйства и достаточного резерва мощностей.
Если в государствах Африки и Юго-Восточной Азии ключевым барьером выступает состояние распределительных сетей и сам факт их наличия, то на более зрелых рынках на первый план выходят дефицит доступной мощности и прохождение пиковых нагрузок в энергосистеме. В наиболее успешных мировых кейсах сетевые ограничения сглаживаются внедрением интеллектуальных зарядок, гибким управлением нагрузкой, динамическими тарифами и технологией V2G. Правда, масштабные пилотные проекты по V2G пока развивает в основном Китай, а также точечно богатые европейские страны и отдельные штаты США.
Электромобили пока не превратились в инструмент автоматического вытеснения традиционного топлива. Главным фактором спроса остаётся совокупная стоимость владения. Сравнение средних затрат на бензиновые, дизельные и электрические машины по четырём ключевым рынкам – Индии, Китаю, Германии и США – даёт показательную картину. В Китае и Индии содержание электромобиля обходится существенно дешевле аналогов на ДВС, в Германии уже наблюдается практический паритет, а в Соединённых Штатах стоимость владения электрокаром зачастую оказывается даже выше традиционного автомобиля.
Что касается продаж, в 2025 году основные объёмы по-прежнему концентрируются в Китае и Европе. На Китай приходится треть всех мировых продаж – это самый массовый сегмент. В Европе высокая динамика подстёгивается нормативным давлением: жесткими экологическими стандартами, налоговыми мерами и запретами на въезд машин с ДВС в центральные районы городов. В Северной Америке электромобили вынуждены конкурировать с привычными крупными кроссоверами, а сдерживающими барьерами остаются высокий входной ценник, дорогие тяговые батареи и относительно доступная стоимость бензина.
В качестве образца комплексного подхода и интеграции транспорта в энергосистему полезно рассмотреть опыт Китая. В 2009 году по инициативе четырёх профильных ведомств – министерств науки, финансов, промышленности и развития – там стартовал пилотный проект «10 городов – 1 000 электромобилей». Задача состояла в том, чтобы за три года насытить десять мегаполисов первой тыс.ей машин. Китайцы перевыполнили план: за этот срок парк в 25 городах превысил 40 000 единиц, причём упор делался не на частников, а на общественный и муниципальный транспорт.
Основным инструментом господдержки выступала прямая субсидия, компенсировавшая разницу в цене между электромобилем и классической машиной, параллельно закладывались основы зарядной сети. В 2012 году фокус сместился на формирование массового коммерческого рынка через принятие специальной государственной программы. Появились чёткие ориентиры – выйти на 5 млн электромобилей к 2020 году. Программу расширили за счёт госзакупок, корпоративных парков и привлечения частных покупателей, для которых ввели преференции: отмену транспортного налога и выдачу регистрационных номеров без очередей и лотерей, что для китайских мегаполисов было критически важно. Прямые субсидии сохранились, но вектор сместился в сторону поддержки заводов-изготовителей техники и зарядной инфраструктуры. В 2015 году стартовала программа Made in China, нацеленная на вхождение в мировой топ производителей и превращение электрокаров в экспортный товар.
Перед отраслью стояла задача замкнуть внутри страны всю цепочку создания стоимости: производство батарей, электродвигателей и компонентной микроэлектроники. В период с 2017 по 2020 год была внедрена система «двойных кредитов», обязавшая каждого автопроизводителя обеспечивать не менее 10% выпуска экологически чистых машин с последующим ежегодным повышением этой планки. На период с 2024 по 2030 годы Китай наметил две стратегические цели: масштабную интеграцию легкового электротранспорта в энергосистему через технологии V2G для срезания пиковых нагрузок и снижения затрат на строительство электростанций, а также перевод на электротягу сегмента коммерческих грузовиков, которые создают колоссальную нагрузку на экологию и одновременно гарантируют загрузку зарядных коридоров на ключевых автомагистралях.
Если перейти к реалиям России, привлекательность легкового транспорта на различных видах топлива кардинально зависит от ценового диапазона. В бюджетном сегменте до 1,5 млн руб., на который приходится 15% рынка, электромобили вообще не представлены, а реальной альтернативой бензину выступает исключительно газомоторное топливо. В массовом сегменте от 1,5 до 3 млн руб., охватывающем 45% продаж, электрокар становится конкурентоспособным только благодаря государственному субсидированию. Если полная стоимость владения без льгот составляет 32,6 рубля на километр, то применение скидки позволяет опустить эту планку до 16,7 рубля, что делает модель экономически интересной. В диапазоне от 3 до 4 млн руб. субсидии также играют весомую роль в стимулировании потребительского спроса. В сегменте от 4 до 5 млн руб. объём господдержки на единицу техники заметно снижается, из-за чего наступает шаткий паритет в затратах между электротягой, бензином и дизелем. В премиальной категории свыше 5 млн руб. с наименьшей долей в продажах субсидии формально существуют, однако фактор экономии на эксплуатационных расходах при выборе автомобиля перестаёт быть определяющим для покупателя. Инфраструктура остаётся ключевым сдерживающим фактором: в стране действует порядка 28 000 классических АЗС и только около 7 000 публичных электрозарядных станций. Причём станции сосредоточены в местах с платёжеспособным спросом и действующими региональными программами: порядка 30% всей сети приходится на Москву и Подмосковье.
Отдельного внимания заслуживает домашняя зарядка. Опыт Евросоюза и Китая свидетельствует, что на частные локации приходится от 40% до 60% всего времени зарядных сессий. В России же лишь около 18% жилого фонда обладает высоким потенциалом для развёртывания таких точек: это порядка 7% индивидуальных коттеджей и загородных домов, а также 11% современных жилых комплексов. Остальной массив жилья относится к зонам с низким потенциалом из-за дефицита свободной мощности в сетях и дефицита выделенных парковочных мест в старых дворах. При этом преимущества медленных зарядок очевидны: возможность использования дешёвого ночного тарифа со щадящим воздействием на ресурс аккумуляторных батарей создаёт мощный экономический стимул для владельца.
География российского парка электромобилей предельно локализована: основная масса машин сосредоточена в Москве, Московской области, Санкт-Петербурге, Краснодарском крае, на Дальнем Востоке и в Иркутской области. Премиальные модели тяготеют к европейской части страны. На Дальнем Востоке сегмент сформировался за счёт географической близости к рынкам Японии и Китая и ввоза доступных праворульных машин с пробегом. В Иркутской области ключевым драйвером стал уникально низкий тариф на электроэнергию. При этом суровые зимы на севере страны снижают запас хода на 20–50%, что естественным образом сдерживает экспансию электротяги в холодные регионы.
В части долгосрочных сценариев мы полагаем, что к массовому признанию российский рынок электрокаров подойдёт не ранее 2035 года. Причинами выступают малый масштаб локальной сборки, слабая компонентная база, дефицит собственного производства тяговых элементов и их высокая себестоимость. Снижение среднемировой стоимости батарей с 827 долларов за киловатт-час в 2013 году до прогнозируемых 80 долларов к 2030 году позволит приблизиться к ценовому паритету с традиционным транспортом.
Китай выходит на этот паритет уже сейчас, Европа и США подойдут к нему к 2030 году, среднемировой рубеж сдвинут на 2036–2037 годы, а Россия при условии развития электрического грузового транспорта сможет массово закрепить этот паритет в период с 2035 по 2040 год. Наш сбалансированный сценарий предполагает, что к 2035 году доля продаж электромобилей в стране достигнет 6%, причём 40% внутри этого объёма составят премиальные бренды и только 8% – массовый сектор. К 2050 году доля продаж может вырасти до 13%, опять же преимущественно за счёт верхнего ценового сегмента. Под сбалансированным развитием мы понимаем не слепую ставку исключительно на электромобили, а гармоничное сосуществование бензина, дизеля, компримированного газа и электричества.
Станет ли интерес к электромобилям временным всплеском? Нет, спрос будет носить сегментированный характер, а внешние факторы лишь ускорили перемены там, где созрели экономические предпосылки. Стоит ли развивать отечественный электротранспорт? Безусловно, но не как изолированную самоцель, а в технологической связке со всеми энергоносителями. Государственные средства необходимо направлять в развитие зарядных хабов и глубокую локализацию, стимулируя баланс спроса ночными тарифами, развитием домашних станций и испытаниями технологий V2G. В заключение подчеркну: России не имеет смысла слепо копировать путь Китая и стремиться к тотальной электрификации. Наша траектория обязана учитывать структуру богатой сырьевой экономики и опираться на разумный баланс всех видов доступного моторного топлива.
Мирный АТОМ – в каждую хату
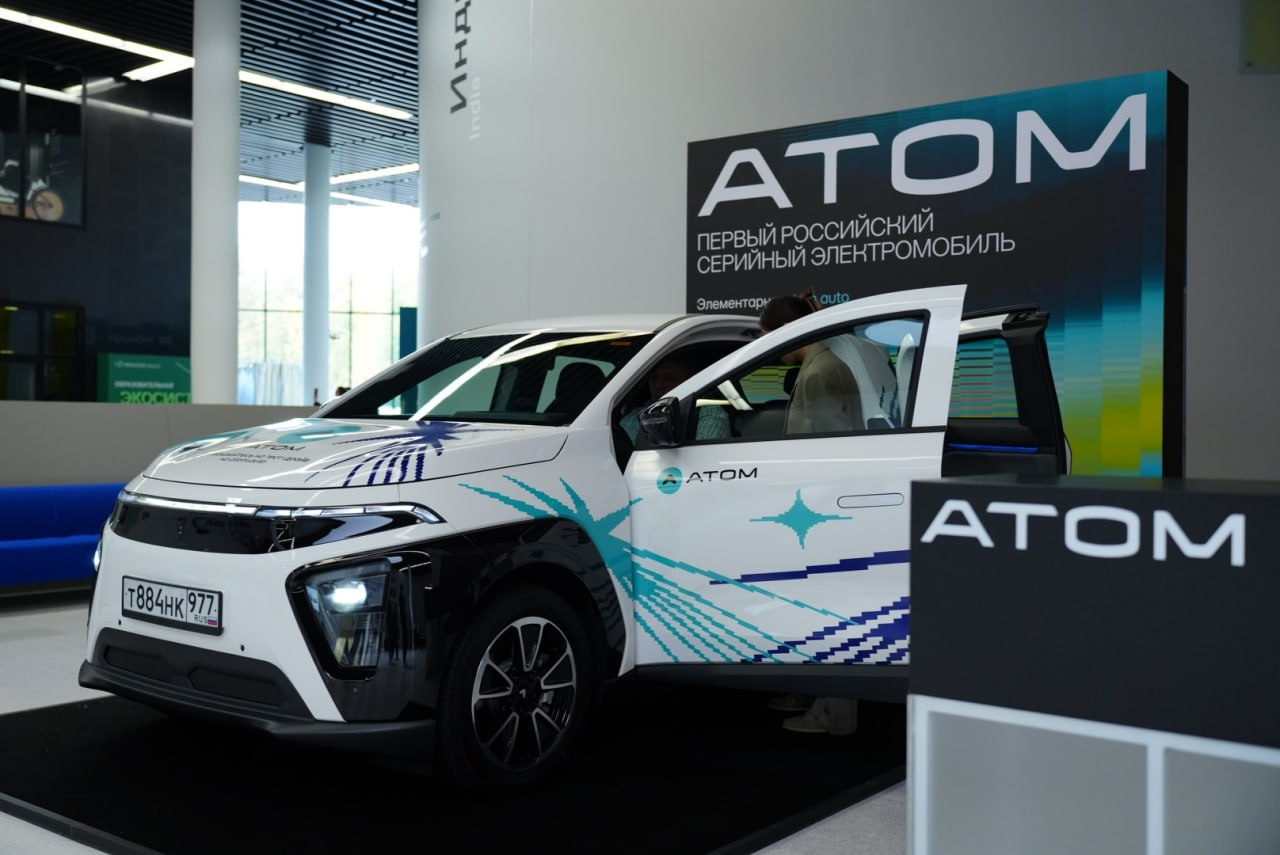
– За последние полгода у нас произошло несколько знаковых событий, – сообщил Анатолий Кияшко, директор по взаимодействию с государственными органами власти и корпоративными партнёрами АО «КАМА», представляющий проект электромобиля «Атом». – Во-первых, стартовало серийное производство. Во-вторых, первые собранные машины начали поступать заказчикам, оформившим предварительную бронь, как физическим лицам, так и корпоративным клиентам. Поэтому самое время подробно осветить текущую фазу реализации проекта.
За пять лет напряжённой работы мы с нуля создали первый массовый российский электромобиль. Звучат оценки, что массовый выпуск в стране развернётся лишь к 2030–2035 годам, однако созданная нами модульная платформа позволяет оперативно развернуть целое семейство моделей, и такие практические шаги уже заложены в производственный план. Мы вышли на очень высокую планку локализации прямо со старта.
Сварка кузовов, антикоррозийная обработка, окраска и финишная сборка полностью выполняются на отечественных мощностях. Тяговая батарея также разработана и выпущена в России благодаря нашему стратегическому партнёру – Госкорпорации «Росатом». Силовой каркас и навесные элементы изготавливаются из магнитогорского проката и штампуются на мощностях в Татарстане. Остекление, светотехника, элементы отделки салона и внешнего обвеса, педальные узлы и десятки важнейших узлов созданы и локализованы нашими силами в невиданных прежде для отрасли масштабах. При этом современный потребитель уже редко выбирает машину сугубо по техническим индексам или принадлежности к размерным классам: человеку важно то, как машина рулится, насколько комфортно ощущается в движении и как вписывается в его повседневный распорядок.
Для жителей крупных городов критически важно без нервов добраться до места и быстро припарковаться. В той же Москве управлять неповоротливым мощным автомобилем с высокой стоимостью владения крайне накладно. Поэтому мы интегрировали в базовое оснащение проекционный дисплей на лобовое стекло, продвинутый голосовой ассистент, полуавтономные ассистенты вождения, автоматический парковщик и управление функциями автомобиля через мобильные гаджеты – то есть именно то, что стало базовым требованием для жителя современного мегаполиса.
Климат большей части регионов страны отличается затяжными пятимесячными зимами с экстремальными температурами. Совместно с «Росатомом» мы применили морозостойкую химию ячеек и нарастили ёмкость батареи, что гарантирует уверенный пробег свыше 350 километров зимой и до 600 километров в летний период. Машина прошла обширный цикл полигонных и дорожных тестов с участием профессиональных испытателей и обычных автолюбителей, поэтому получилась отлично сбалансированной. Если оценивать прямую финансовую выгоду от эксплуатации, расчёты выглядят убедительно.
Для частного владельца со стандартным среднегодовым пробегом около 20 000 километров расходы на бензиновый или гибридный автомобиль оказываются заметно выше за счёт трат на горючее, платных городских парковок и налоговой нагрузки. Дополнительное преимущество даёт глубокая локализация компонентов «Атома»: владельцу не придётся месяцами ждать редкую запчасть из зарубежных каталогов, так как вся номенклатура производится внутри страны. Ещё более заметный экономический эффект ощутим в бизнесе, где техника приобретается на основе строгого расчёта совокупной стоимости владения. При пробеге в 40 000 километров в год операторы такси и каршеринга экономят порядка двух млн руб. на каждой машине на горизонте пяти лет. Мы призываем корпоративных заказчиков фиксировать именно показатель полной стоимости владения в качестве ключевого закупочного критерия.
Удорожание традиционного топлива подстегнуло спрос, заставив как частных лиц, так и юридические компании обратить пристальное внимание на электротягу. Отрасль ощущает поддержку профильной стратегии Минпромторга и координирует действия с профильными сообществами.
Отвечая на вопрос о приоритетных шагах сегодняшнего дня, подчеркну: критически важную роль призван сыграть каршеринг. Это ключевой элемент транспортной системы, снижающий нагрузку на городские магистрали и формирующий у сотен тыс. людей привычку к новой культуре мобильности. Параллельно колоссальный потенциал сосредоточен в таксопарках, службах городской экспресс-доставки и ведомственных парках. Корпоративные клиенты обращаются к нам не просто ради следования ESG-декларациям, а опираясь на жёсткие экономические расчёты.
Локализованный и подключённый к цифровым сервисам электромобиль даёт муниципалитетам не только экологически чистую городскую среду и регулярную загрузку зарядных станций, но и огромный массив аналитических данных о транспортных потоках, что мы сейчас подробно обсуждаем с руководством Москвы и регионов.
Помимо очевидных успехов, отрасли не хватает зарядных хабов высокой мощности, рассчитанных на непрерывное обслуживание крупных коммерческих автопарков. Остро стоит вопрос доступных лизинговых инструментов: подобные льготные механизмы работают в Москве, однако в большинстве остальных субъектов федерации они отсутствуют. Зарядную инфраструктуру необходимо привязывать к реальным маршрутам транспорта, создавая единую бесшовную цифровую среду, чтобы водителю не требовалось переключаться между десятками приложений, а запуск сессии происходил непосредственно из бортового меню машины.
Также критически необходимы постоянные земельные участки под организацию зарядных хабов и расширение квот на электрокары в региональных транспортных программах. Регионам стоит предоставить право самостоятельно определять долю электромобилей в службах заказа такси и поминутной аренды. Важно обеспечить и неукоснительное соблюдение положений правительственного постановления номер 789, установившего приоритет закупки экологичного транспорта для государственных нужд, которое пока выполняется на местах выборочно.
Сегодня страна получила в серию полностью готовый отечественный электромобиль с прозрачной экономикой для частников, бизнеса и городов. Первые партии машин уже отправляются региональным клиентам, и к следующей отраслевой сессии мы сможем предметно подвести итоги первых пилотных внедрений.
Нет бензина, есть розетка
О практическом опыте развития электромобильной среды в Московской области рассказал Дмитрий Крашенинников, заместитель министра энергетики Московской области.
– Мы приняли принципиальное решение не позиционировать электротранспорт исключительно сквозь призму ESG. Для нас это прагматичный инструмент расширения устойчивости и резервирования всей региональной транспортной схемы. В Подмосковье никто не сомневается в долгосрочности этого направления: за последние три года парк экологически чистых машин в регионе вырос более чем в пять раз, достигнув 18 000 единиц. При этом потребление энергии электрокарами составляет менее 0,1% в топливном эквиваленте, что открывает колоссальный простор для дальнейшего роста.
По числу развёрнутых электрозарядных станций Московская область занимает передовые позиции в стране. К исходу текущего года суммарное количество публичных точек превысит 1 200 единиц, включая флагманские мультиэнергетические комплексы от компании «РусГидро». Чтобы закрепить положительную динамику, мы внедрили на уровне региона системную модель поддержки электромобилистов, охватывающую пять ключевых блоков: предиктивное территориальное планирование, ускоренное технологическое присоединение к электросетям, выстраивание финансовой модели бизнеса, градостроительное нормирование и развитие единых цифровых сервисов.
Территориальное зонирование сети станций в Московской области базируется на принципе трёх поясов: плотность размещения объектов снижается по мере удаления от границ Москвы в сторону внешних границ региона пропорционально численности жителей и площади городских округов. Опираясь на эту карту, мы точно видим, в каких муниципалитетах первого пояса требуется усилить присутствие инвесторов, а где нормативы уже полностью закрывают спрос.
В части технологического присоединения Подмосковье предлагает уникальные условия: процедуры выделения мощностей переведены в оперативный цифровой формат. Более девяти лет задачи курирует Агентство развития коммунальной инфраструктуры, обеспечивающее обработку всех типов заявок физлиц и предприятий через региональный портал госуслуг. В плотной связке с «Мособлэнерго» и «Россетями Московский регион» сроки строительно-монтажных работ удаётся удерживать на минимальном уровне именно благодаря прозрачному процессу техприсоединения.
Для стимулирования инвестиций регион задействовал механизмы прямого субсидирования заправочной инфраструктуры задолго до запуска аналогичных федеральных программ. С 2022 по 2024 год подмосковным инвесторам было компенсировано свыше 600 млн руб. за установку 277 зарядных станций, что позволило операторам сформировать устойчивую экономику проектов на ранней стадии.
Параллельно разработан региональный стандарт обязательного оборудования зарядной инфраструктурой различных категорий недвижимости. В классических автозаправочных комплексах становится обязательным выделение отдельной зоны для зарядки электрокаров, в проектах общественно-деловой застройки под зарядные устройства резервируется от 5% до 6% общего объёма парковочных мест, аналогичные целевые ориентиры внедряются для жилого сектора и улично-дорожной сети. На скоростной трассе М-11 запущен в работу первый мультиэнергетический суперхаб, способный одновременно заряжать большую группу электромобилей без просадок по мощности при пиковых нагрузках. Наконец, в партнёрстве с компанией Volt консорциума «Ростелекома» завершается наладка региональной цифровой экосистемы, интегрированной с порталом «Добродел». Платформа обеспечит единый мониторинг фактической загрузки оборудования, выявление дефицитных локаций и гибкую маршрутизацию клиентских запросов.
Опираясь на диалог с операторами станций, мы выделили ряд назревших регуляторных решений. Прежде всего, необходимо разрешить перенос ранее просубсидированных зарядных станций на новые, более востребованные локации без требования о возврате полученных субсидий в бюджет, поскольку рыночная конъюнктура за время пилотных строек сильно изменилась.
Второй чувствительный барьер касается жилого фонда: сегодня смонтировать станцию в многоквартирном доме невозможно без сто%ного согласия общего собрания жильцов. Собрать требуемый кворум практически нереально, так как большинству жильцов без электромобилей эта тема безразлична, что ущемляет законные интересы растущей группы владельцев, для которых зарядка возле дома является базовым сценарием.
В-третьих, для операторов тех станций, чья реальная загрузка пока не превышает 5%, требуется разработать специальный льготный тариф на электроэнергию вместо прямой субсидии, что позволит бизнесу удержаться на плаву и перестроить модель. Четвёртый блок – это введение единых технических стандартов надёжности станций на общероссийском уровне.
Пятый вопрос касается устойчивости телекоммуникаций: при отсутствии кабельных каналов связи необходимо разрешить сим-картам зарядных контроллеров работать через защищённые APN-сети или белые списки операторов. В случае внешних ограничений мобильного интернета такие станции могли бы локально раздавать служебный Wi-Fi, чтобы водитель мог без сбоев авторизоваться и запустить процесс зарядки. Наконец, отрасли нужны долгосрочные и неизменные правила субсидирования, сохраняющие ценовой паритет с двигателями внутреннего сгорания до момента достижения органической зрелости рынка.
В сухом остатке три тезиса: электромобиль выступает надёжным вторым контуром транспортной безопасности, сглаживающим волатильность традиционного рынка топлива; государство продолжит системную поддержку инвестиционных инициатив; а честная конкуренция требует, чтобы на любой классической АЗС обязательно присутствовал современный зарядный пост. В Московской области эта работа выстроена в непосредственном контакте с лидерами отечественного машиностроения: компанией «РИВАТ» в Одинцове и заводом «Парус электро» в Ленинском городском округе, которые выпускают основную номенклатуру передовых зарядных станций страны.
Из пункта А в Punkt E
– В нашей федеральной сети насчитывается уже более 2 000 станций, объединяющих собственные объекты компании, активно масштабируемую франшизу и сотни партнёрских станций, включённых в роуминг, что позволило выстроить непрерывную транспортную сеть от Санкт-Петербурга до Краснодара и Читы, – сообщил Константин Алябьев, управляющий директор сети зарядных станций для электромобилей PUNKT E. – Разумеется, на карте пока сохраняются пробелы, которые нельзя пройти насквозь сугубо по нашим точкам, но мы методично работаем над их устранением. Полезно оглянуться назад, чтобы оценить дистанцию, пройденную отраслью с 2022 года, и понять вектор дальнейшего движения.
До 2022 года рынок находился в зачаточном состоянии: машин было крайне мало, а станции быстрой зарядки практически отсутствовали. С запуском государственной программы субсидирования операторы начали строить инфраструктуру с опережением, отлично понимая, что при тогдашнем парке окупить вложения в моменте невозможно, но рассчитывая на взрывной рост численности техники. И этот расчёт оправдался. Однако с 2025 года темпы ввода новых площадок заметно скорректировались: появились объективные инвестиционные ограничения, возникло естественное требование возврата вложенного капитала, тогда как продажи электрифицированных машин продолжили динамично расти. Причём мы учитываем не только аккумуляторные модели, но и подключаемые гибриды: в отличие от традиционных нефтяных компаний, считающих только классические заправки, для нашего бизнеса любой подзаряжаемый гибрид является полноценным клиентом. Поэтому наш взгляд на ёмкость рынка выглядит куда оптимистичнее консервативных аналитических выкладок.
После короткой паузы 2023 года средняя нагрузка достигла 30 электромобилей на одну станцию, а в пересчёте на скоростные комплексы динамика выглядит ещё внушительнее. Загрузка сети непрерывно растёт, чему в немалой степени способствовали события текущего лета, превратившие гибриды в постоянных посетителей зарядных комплексов. Если взглянуть на совокупную сеть всех действующих операторов с акцентом на быстрые разъёмы, белых пятен на карте почти не осталось. Исключение составляет северная часть Сибири, но там в силу низкой плотности населения зарядная инфраструктура объективно не востребована. В границах основных городских агломераций и на ключевых федеральных трассах текущая плотность сети позволяет свободно перемещаться как внутри населённых пунктов, так и путешествовать между регионами.
Ещё в 2022 году автолюбители на электрокарах с тогдашними скромными батареями спокойно доезжали от Санкт-Петербурга до Кемерова, заряжаясь преимущественно на наших терминалах, а сегодня подобные дальние поездки стали рядовой задачей. Мы как отрасль переходим от авансового освоения пространства к планомерному уплотнению сети в регионах с максимальной динамикой продаж. Причём это характерно как для состоятельных субъектов с прицелом на новый премиум, так и для регионов с упором на вторичный рынок, ведь подержанный электрокар остаётся абсолютно полноценным участником движения.
Машины с пробегом постепенно вымываются из столичного региона и расходятся по субъектам федерации, формируя устойчивый входящий трафик для региональных сетей. При этом муниципальные стратегии заметно различаются. Если Москва долгое время ограничивала развитие независимой инфраструктуры, предпочитая администрировать отрасль централизованно через одного назначенного оператора, то сегодня столичные власти резко интенсифицировали процесс, стремясь угнаться за стремительно растущими продажами частных электромобилей. Санкт-Петербург и Нижний Новгород изначально пошли другим путём: там с 2022 года власти развернули всестороннюю поддержку зарядной индустрии. Совместно с коллегами из Hyper мы развернули в Нижнем масштабную инфраструктуру за первые два года, что позволило параллельно запустить крупнейший проект электрического таксопарка. Санкт-Петербург выбрал тактику равномерного ввода терминалов, что позволило создать фундамент для первого в стране масштабного парка электрического каршеринга. Безусловно, трудностей хватает у всех участников процесса, но они носят рабочий характер.
Инфраструктура достигла уровня, когда владение электрокаром доступно не только жителям частных коттеджей с собственной розеткой, но и тем, кто целиком опирается на коммерческую сеть. Главный вызов сегодняшнего дня связан с тем, что удобные городские локации с запасом доступной мощности стремительно исчерпываются, что повышает ценность уже действующих узлов. Будущее отрасли лежит в строительстве многопостовых комплексов: если раньше операторы вводили площадки по одной станции, то теперь стандартом становится монтаж как минимум двух терминалов с переходом к проектированию зарядных хабов, сопряжённому со сложными инженерными задачами.
Мы уверены в сохранении восходящей динамики рынка при неизменности текущих мер поддержки. С нынешнего года важным драйвером комфорта водителей стало внедрение единого межсетевого роуминга. Наша компания активно развивает эту технологию, агрегируя на единой платформе как собственные объекты, так и мощности партнёров, избавляя водителя от необходимости устанавливать десятки сервисов. Мы уже заключили три полноценных роуминговых соглашения и финализируем следующие договорённости, что позволит в ближайший год фактически удвоить доступное число точек в приложении.
Параллельно масштабируется франчайзинговое направление. Если на старте проектом интересовались исключительно специализированные операторы, то сейчас в зарядную инфраструктуру заходят малые предприниматели и крупные институциональные инвесторы, готовые вкладывать сотни млн руб. в виде чистых финансовых инвестиций. Это стало возможным благодаря зрелости автопарка, генерирующего стабильную окупаемость, поэтому мы смотрим в будущее с обоснованным оптимизмом.
Хайп или гипербола роста?
– Коллеги привели подробные статистические выкладки, доказывающие уверенный рост индустрии, – отметил Ярослав Жильцов, генеральный директор Hyper. – В текущем году мы действительно фиксируем ускорение динамики регистраций как совокупного парка электромобилей, так и продаж новых моделей. Российский парк перешагнул важнейшую психологическую отметку в 200 000 электрифицированных машин, объединяющих чистые электрокары и подключаемые гибриды. И те и другие выступают нашими прямыми клиентами: гибриды обладают меньшей ёмкостью аккумулятора, однако подключаются к разъёмам заметно чаще, предпочитая дешёвое электричество традиционному топливу.
В сентябре текущего года доля продаж подключаемых машин впервые достигла весомых 9% в общем объёме авторынка страны. Если в 2023–2024 годах уверенную экономику демонстрировали исключительно станции внутри закрытых корпоративных экосистем вроде нашего совместного с Punkt E нижегородского проекта, то сегодня частный розничный спрос выводит в зону инвестиционной окупаемости обычные уличные городские терминалы.
Мы абсолютно убеждены в неизбежности поступательного развития электротранспорта и необходимости расширения инфраструктуры. При этом электромобили не станут каннибализировать традиционные сегменты, особенно в условиях российской специфики. Общемировой тренд последних семи лет заключается в разукрупнении, автономизации и диверсификации базовых технологических контуров – от микросервисной архитектуры и распределённых вычислений до децентрализованной локальной энергетики. Электромобильность органично вписывается в эту парадигму. Мы полагаем, что к 2030 году целевой баланс крупных коммерческих парков такси, каршеринга и внутригородской логистики должен составить 25% на электротяге, 25% на газомоторном топливе и 50% на традиционном бензине и дизеле.
Подобная пропорция несёт прямую выгоду для национальной экономики и безопасности. В отличие от крупных нефтеперерабатывающих заводов и централизованных топливных баз, зарядные станции рассредоточены по всей территории городов и не создают опасных точек концентрации критических ресурсов. Логистические потоки трансформируются по тому же принципу: склады дробятся на меньшие локальные хабы, а транспорт заряжается децентрализованно непосредственно по маршруту следования, что кардинально повышает надёжность и живучесть транспортно-энергетического каркаса.
Нельзя складывать все яйца в одну корзину: для нашей страны оптимален взвешенный и максимально диверсифицированный подход. Что касается инструментов финансирования как самой электромобильности, так и зарядной инфраструктуры, то с конца прошлого года на международных рынках наметился тренд на токенизацию активов реального мира.
Суть этого механизма заключается в том, что частные инвесторы приобретают не абстрактные корпоративные акции или облигации конкретных эмитентов, а напрямую финансируют осязаемый инфраструктурный объект, генерирующий прозрачный и регулярный денежный поток.
На прошедшем Петербургском международном экономическом форуме Президент Российской Федерации прямо поставил задачу сформировать эффективные инструменты привлечения средств граждан в развитие городской среды. Опираясь на эту установку, мы разработали инвестиционную платформу Hyper Invest, позволяющую частным лицам точечно вкладывать капитал в конкретные зарядные станции.
В качестве пилота мы провели в Москве эмиссию пула из 35 станций, построенных в прошлом году. При минимальном пороге входа от 50 000 руб. инвестор ежемесячно получает прямую долю выручки от фактической работы оборудования. Эти начисления не зависят от корпоративных решений менеджмента или решений совета директоров о распределении дивидендов: доход привязан исключительно к объёму отпущенной станцией электроэнергии. Мы продолжим масштабировать эту модель: к первому кварталу следующего года планируется ввести в Москве ещё 150 скоростных станций мощностью 150 кВт каждая, которые также будут открыты для коллективных инвестиций.
Ещё одной перспективной точкой роста выступает концепция распределённых периферийных вычислений. Обработка данных непосредственно в местах их первичной генерации не только повышает скорость и общую эффективность цифровых процессов, но и многократно усиливает физическую безопасность информационной системы: распределённую сеть микроузлов вывести из строя несоизмеримо труднее, чем единый гигантский дата-центр.
Подобная сеть микро-ЦОД уже активно развёртывается в Китае и проходит пилотные испытания в ряде других государств. По сути, современная зарядная станция представляет собой готовую интеллектуальную энергетическую точку, к которой уже подведена значительная электрическая мощность, утилизируемая далеко не всегда на 100 %, а также подведён высокоскоростной канал передачи данных. При условии устранения регуляторных и нормативных барьеров размещение компактных вычислительных модулей непосредственно на площадках зарядных станций открывает перед отраслью огромные перспективы. В партнёрстве с Группой «Роснано» мы активно прорабатываем это технологическое направление и рассчитываем реализовать первые пилотные проекты уже в ближайшее время.
Воспоминания о будущем
– Вспоминаю юношеские годы: мой преподаватель по истории в университете, когда спрашивал студентов о событиях того или иного периода, всегда задавал вопрос: «А почему?» Если ты не мог ответить «почему», твоим максимальным баллом была тройка, – говорит Олег Шаломанов, генеральный директор ООО «Автоэнерго». – Это означало, что ты не понимаешь причин происходящего и не способен осознать, к чему эти процессы приведут в дальнейшем. В своём кратком выступлении я попытался объяснить, почему произошло то или иное событие и чего нам ожидать дальше.
Рынок я разделил для себя на три составляющие: конечные физические лица, к которым отношусь я сам и многие присутствующие в этом зале; бизнес, использующий транспорт в коммерческих целях; и автопроизводители как неотъемлемое звено всей цепочки. Что мы имеем в итоге? В текущем году в России зафиксированы впечатляющие результаты. За неполный год, по итогам девяти месяцев, суммарные продажи электромобилей и гибридов достигли 80 000 единиц. Это на треть больше показателей за весь прошлый год, хотя согласно базовым математическим расчётам продажи должны были просесть. Однако спада не произошло. Почему же так случилось?
Во-первых, возврат к прошлому практически невозможен, о чём уже упоминали коллеги. Людей, пересевших на электромобили и гибриды, уже ничем не заманить обратно на двигатели внутреннего сгорания. Здесь играют роль чисто человеческие ощущения: как ты управляешь машиной, как дышишь в салоне, как слышишь её ход. Садясь после этого в автомобиль с ДВС, ты отчётливо воспринимаешь это как даунгрейд.
Возможно, это не относится к эксклюзивным суперкарам вроде Lamborghini или спортивным седанам вроде BMW M5, где с динамикой всё в порядке, но я говорю о массовом и среднем сегментах. Кроме того, в сознании потребителя прочно закрепилась связка: если автомобиль современный, значит, это электромобиль.
Оказавшись в салоне электрокара, вы сразу понимаете, что перед вами высокотехнологичный гаджет. Подход «Росатома» и бренда «Атом», позиционирующих свою модель как гаджет на колёсах и продвигающих её именно в таком ключе целевой аудитории, абсолютно логичен, понятен и верен.
Следующий фактор – эксплуатационная экономия. Об этом много спорят, и данные действительно могут разниться: в ряде сценариев экономия на содержании может оказаться спорной или вовсе отсутствовать. Однако по факту, если владелец заряжает машину дома, выгода становится весьма ощутимой, поскольку бытовое электричество существенно дешевле. Если же автомобилист вынужден регулярно пользоваться исключительно общественной зарядной инфраструктурой, ощутимой экономии на топливе он не получит, а разница в стоимости технического обслуживания не столь критична.
При этом сохраняются сложности с первоначальными затратами, ведь электромобиль на текущий момент стоит дороже классического аналога, и это выступает сдерживающим фактором. Соответственно, наличие домашней розетки обеспечивает владельцу реальную выгоду и приносит искреннее удовлетворение от владения. Фактор общественной пользы за рубежом звучит в исследованиях чаще, чем в России, но экологические преимущества очевидны и у нас. Мы отчётливо наблюдаем это на примере Москвы: с выходом на линии электрических автобусов город стал заметно тише, воздух – чище, и жителям это нравится. По долгу службы я постоянно общаюсь как с автомобилистами, только планирующими сесть за руль электрокара, так и с предпринимателями, рассчитывающими задействовать его в коммерции, и они говорят об этом открыто.
Очень мощным катализатором в последнее время стала необходимость диверсификации моторного топлива. Как точно заметил Дмитрий, электропривод фактически превратился во второй контур национальной транспортной безопасности, и именно так его и следует воспринимать. В последнее время я сознательно перестал строить долгосрочные прогнозы по объёмам продаж электрокаров и гибридов, поскольку прежние математические модели перестали работать: каждый год возникает внезапный фактор, резко меняющий рыночный баланс в ту или иную сторону, и никто из нас не в силах на это повлиять.
Однако перебои с наличием бензина на традиционных заправках колоссально подстегнули продажи за последние два-три месяца. Фактор доступности зарядной инфраструктуры я отношу к категории неоднозначных при потребительском выборе. Если у человека оборудовано место зарядки дома или на работе, если он может подключить машину во время длительной стоянки, он абсолютно доволен и тратит на восполнение энергии даже меньше времени, чем на обычных АЗС. Если же автовладелец всецело зависит от уличной сети, ситуация складывается драматичнее: он теряет время и испытывает дискомфорт. Показательный пример: на масштабном зарядном хабе в Митине, где ещё в июне появление одной машины считалось событием, сегодня заняты абсолютно все слоты. Там стоят и заряжаются гибриды, водители которых просто не хотят простаивать в очередях на бензоколонках.
Среди негативных факторов до сих пор сохраняются психологические барьеры: опасения, что закончится заряд, деградирует тяговая батарея или машина замёрзнет на зимней трассе где-нибудь между Омском и Новосибирском. Однако подобных страхов с каждым годом становится всё меньше, поскольку они базируются не на реальной статистике, а на личных предубеждениях. Когда автомобилисты видят вокруг успешный опыт других водителей, эти страхи постепенно развеиваются и со временем сойдут на нет. Серьёзным препятствием остаётся высокая начальная стоимость электромобилей, которая на многих рынках нивелируется субсидиями, и сохранение программ господдержки крайне важно для дальнейшего роста автопарка.
Существенным сдерживающим барьером выступает и нестабильность фискальной политики государства. Потенциальные покупатели часто выражают сомнения: когда им напоминаешь о бесплатной городской парковке, они опасаются, что её отменят уже завтра. Право бесплатного проезда по платным магистралям уже ограничили только отечественными моделями, исключив китайские бренды. Вопрос с освобождением от транспортного налога также остаётся подвешенным, поскольку льготу продлевают лишь от года к году. Непредсказуемость и короткий горизонт государственного планирования в части мер поддержки существенно тормозят спрос. Как наглядно показала Елена на примере Китая и европейских стран, там регуляторные меры утверждались на десятилетия вперёд и сворачивались только после достижения стратегических показателей электрификации.
Что касается бизнеса, то его можно разделить на три сегмента: такси, государственный и муниципальный транспорт, а также логистику. В сегменте такси, в противовес позиции представителей «Атома», я убеждён, что отрасль пока не готова к полноценному переходу на электротягу. Далеко не каждая модель обеспечивает требуемый суточный пробег на одном заряде, а таксопарки по своей природе крайне консервативны. Они выбирают проверенные автомобили с ДВС, прошедшие сотни тыс. километров, чтобы чётко прогнозировать затраты на капитальный ремонт, и принимают решения только после накопления рыночной статистики.
По электромобилям такого опыта пока нет, поэтому они представлены в такси в следовых количествах. Инициатива «Атома» по размещению зарядных постов на территориях таксопарков правильная, однако на базах большинства парков физически отсутствует свободная электрическая мощность даже для базовых хозяйственных нужд. Кроме того, значительная доля рынка такси представлена не крупными таксопарками, а независимыми индивидуальными предпринимателями. Если водитель живёт в частном доме с достаточной мощностью, он ещё может решиться на эксперимент, но при отсутствии собственного гаража он вынужден надеяться исключительно на общественные станции, что создаёт для него сплошные неудобства.
Государственный и муниципальный транспорт открывает широкие возможности для электрификации, поскольку государство как собственник вправе напрямую определять структуру ведомственного гаража. Однако на уровне непосредственных эксплуатантов возникают организационные барьеры. Для руководителя гаража муниципальной структуры внедрение электромобилей оборачивается лишней головной болью: к заправкам по топливным картам все давно привыкли, тогда как для зарядки двух ведомственных машин приходится выходить на операторов сетей, объявлять тендеры на закупку услуг и согласовывать постоплату с отсрочкой в шестьдесят дней. Из-за чрезмерной бюрократической волокиты этим просто никто не хочет заниматься, поэтому операторам зарядных сетей стоит максимально упростить и стандартизировать взаимодействие с муниципальными клиентами.
В сфере логистики открываются отличные перспективы в сегменте «последней мили». Вынужденная децентрализация складских комплексов увеличивает нагрузку на внутригородские маршруты. Практика применения компактных электрических фургонов в Москве показала исключительно положительные результаты: это выгодно с финансовой точки зрения и полностью закрывает эксплуатационные задачи перевозчиков, поэтому сегмент требует активного масштабирования. Кроме того, электрические платформы идеально подходят для роботизации: мы уже наблюдаем работу небольших курьерских роботов Яндекса, но в перспективе процесс охватит и тяжёлую беспилотную технику, к чему как раз и стремится проект «Атом».
На дальних магистральных перевозках электромобильность пока пробуксовывает: там нарушены привычные международные цепочки поставок, и перед магистральными перевозчиками стоят совершенно иные насущные проблемы, далёкие от перехода на тяговые батареи. Если говорить об автопроизводителях, многие глобальные бренды давно свернули инвестиции в классические ДВС и вкладываются исключительно в электроплатформы.
Заявления отдельных старых автоконцернов о пересмотре планов или переносе сроков отказа от ДВС свидетельствуют лишь о том, что они проиграли прямую конкурентную борьбу молодым производителям, прежде всего китайским. Это напоминает индустрию звукозаписи: виниловые пластинки выпускаются до сих пор и находят своего покупателя, точно так же классические двигатели внутреннего сгорания останутся в своей рыночной нише. Параллельно мировые производители делают серьёзную ставку на гибриды: в эту нишу пошли как традиционные концерны вроде Volkswagen, Toyota и Ford, так и бренды чистых электромобилей, включая Zeekr и Geely. Взрывной спрос на подключаемые гибриды продиктован стремлением к диверсификации источников энергии, что наблюдается не только в России, но и по всему миру на фоне разрыва логистических маршрутов.
Поскольку автопром формирует вектор развития в сторону электрокаров и гибридов, именно производители продолжат стимулировать спрос, а зарядная инфраструктура обязана развиваться опережающими темпами, своевременно обеспечивая расширяющийся парк энергией. В условиях глобальной нестабильности разумно следовать сформировавшемуся восходящему тренду. Большинству потребителей важно убедиться в зрелости технологии до того, как вкладывать в неё собственные средства, и сегодня электромобили и гибриды доказали свою жизнеспособность. Происходит насыщение территорий станциями: если раньше рядовой водитель не замечал их расположения, то теперь зарядные комплексы находятся на виду, снимая психологический барьер у потенциальных покупателей. Рынок в сознании людей созрел для наращивания доли электрифицированного транспорта.
Главное пожелание к государственным регуляторам – обеспечить долгосрочный горизонт действия всех программ поддержки, что позволит бизнесу уверенно планировать инвестиции, а потребителям подарит чувство стабильности и уверенности в завтрашнем дне.
Итак…
– По итогам всех докладов подведу краткое резюме, – завершил дискуссию модератор. – Динамичный рост парка электромобилей налицо и непременно продолжится, пусть и со специфическими национальными особенностями, продиктованными климатом и географией. Следующим этапом развития отрасли станет уплотнение инфраструктуры в городах, выход на ключевые скоростные магистрали и привлечение новых инвестиционных инструментов. Важнейшей задачей остаётся обеспечение доступности зарядок и законодательное закрепление права гражданина на беспрепятственное подключение, о чём участники дискуссии высказались практически единогласно. Второй ключевой вывод, прозвучавший во всех выступлениях, – это острая необходимость установления прозрачных, долгосрочных и неизменных правил государственной поддержки бизнеса на горизонте от пяти лет и более. И наконец, третье: электрификация транспорта точно не является временным явлением, электромобили продолжат уверенно развиваться, но их путь в нашей стране лежит не через жёсткую конфронтацию с двигателями внутреннего сгорания, а в формате независимой гармоничной ниши и здорового сосуществования со всеми видами моторного топлива.
Источник: roscongress.ru https://roscongress.ru/sessions/rew-2026-delovaya-programma-v-gostinom-dvore-rev-motora-tishina-zaryada/
Об авторе