https://roscongress.ru/sessions/rew-2026-delovaya-programma-ustoychivost-kak-otvet-na-geopoliticheskie-shoki/
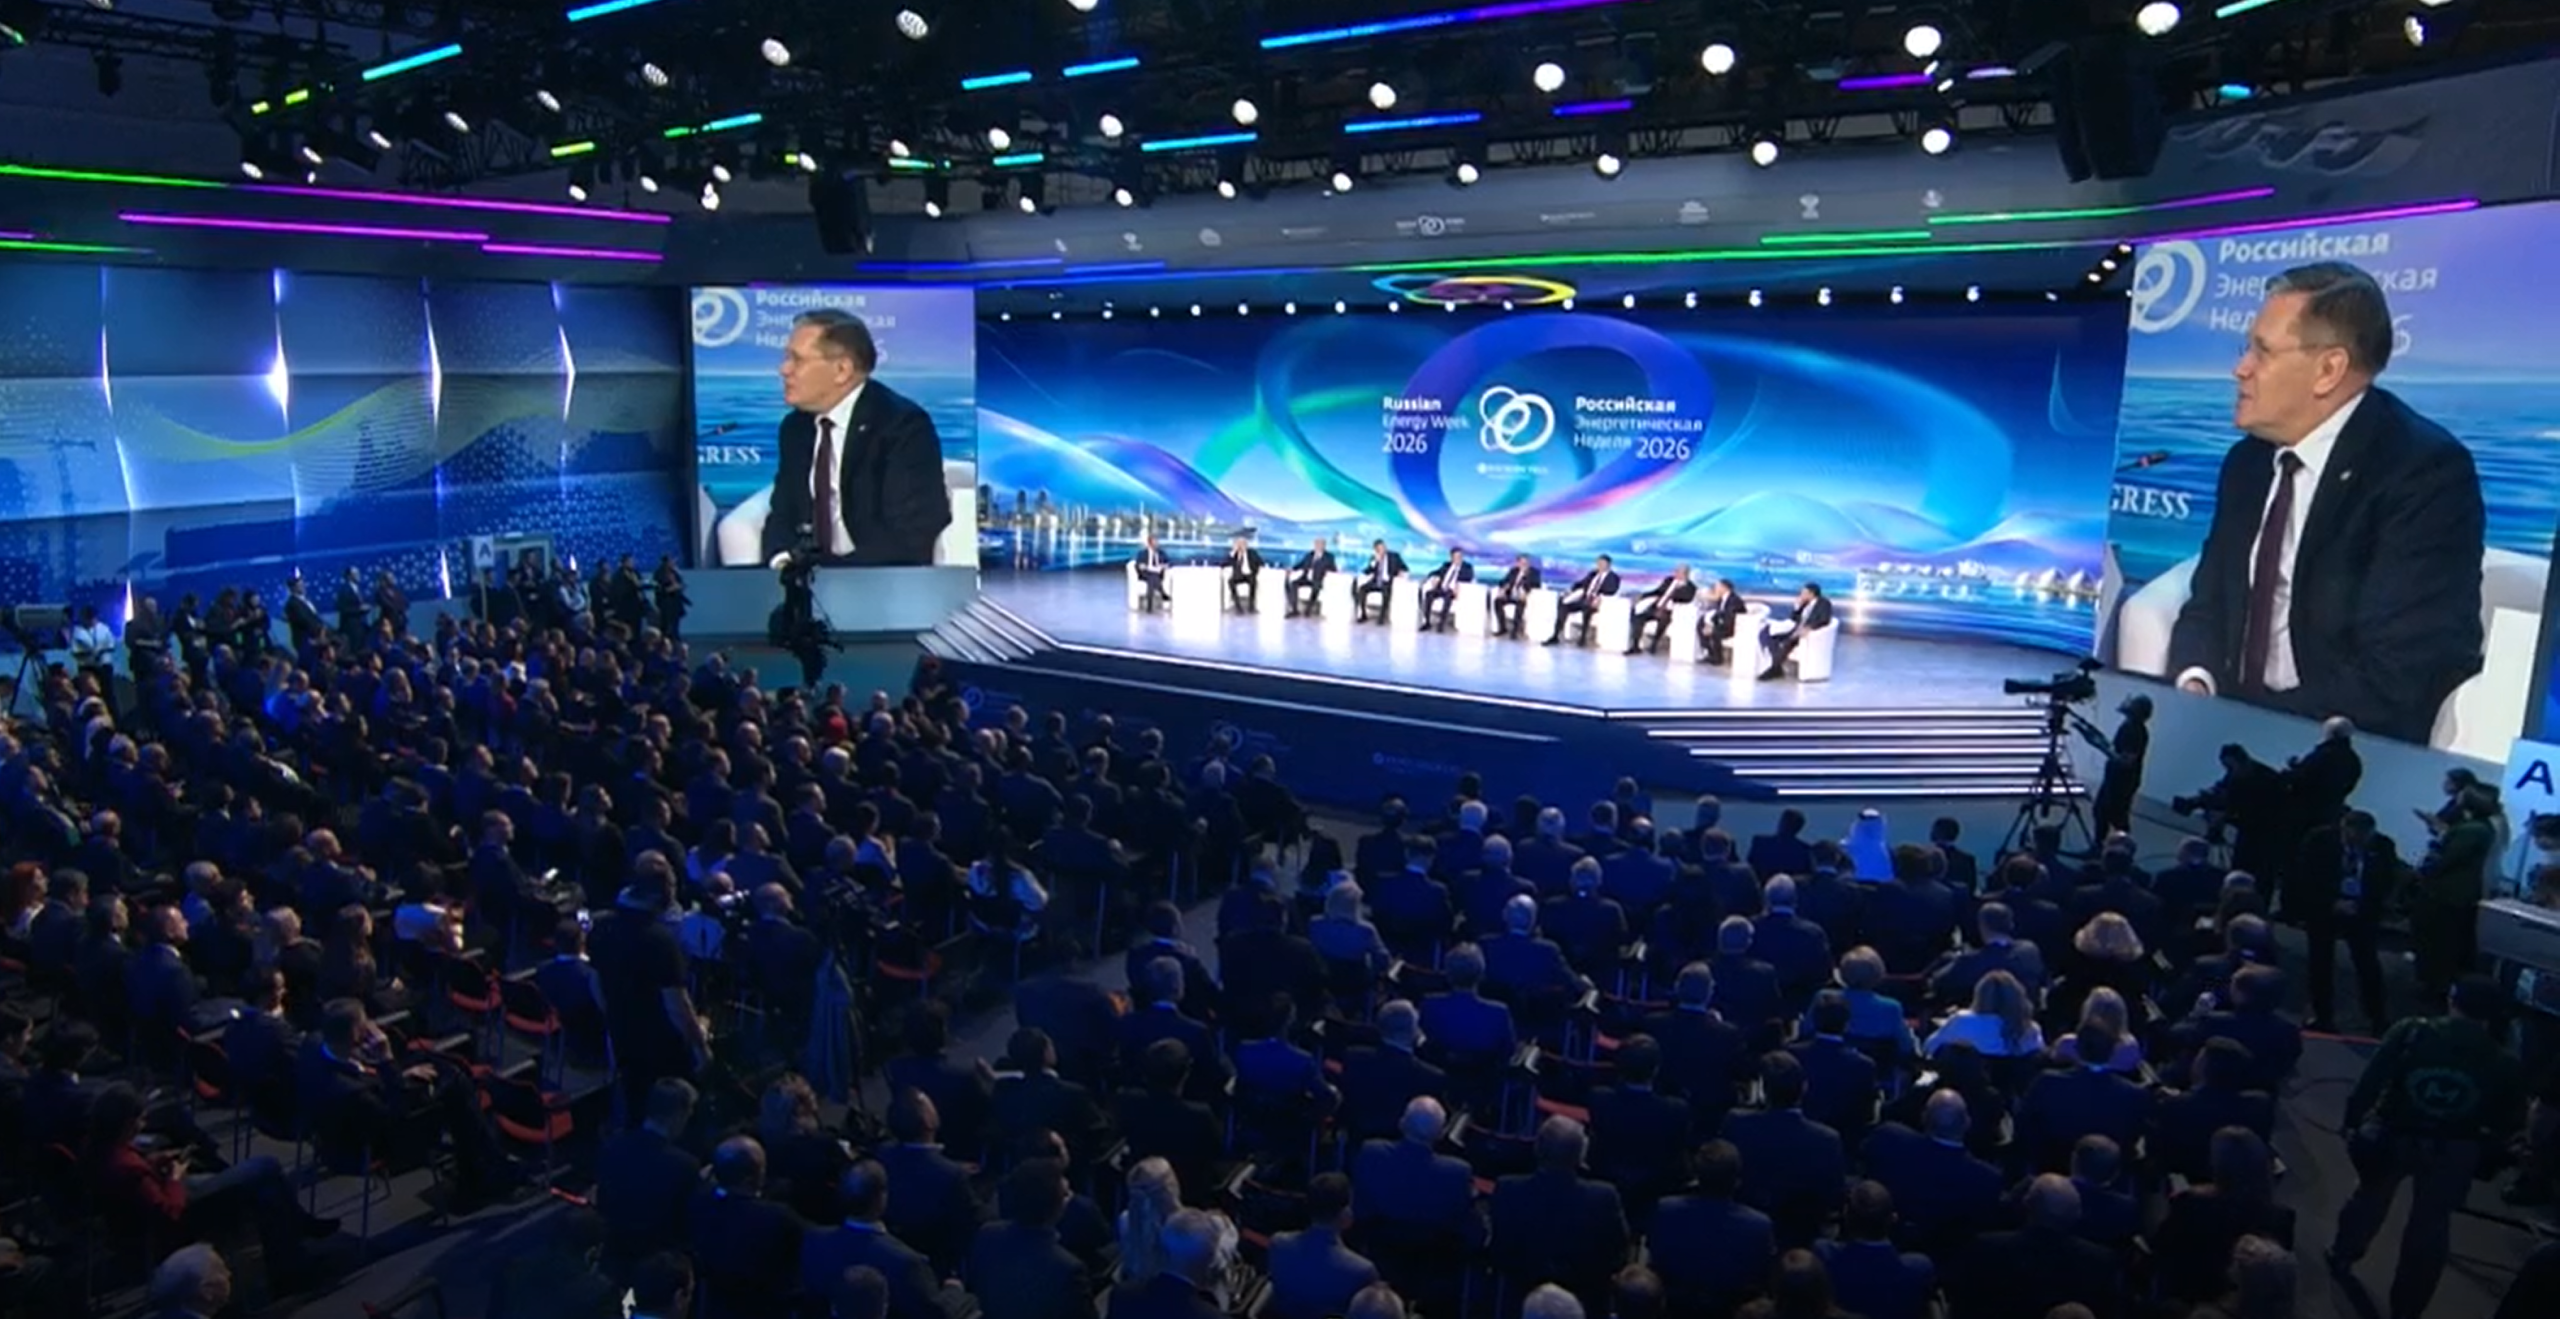
Пленарная сессия «Российской энергетической недели» в этом году носила название необычное – «Устойчивость как ответ на геополитические шоки». Не риски, а именно шоки, – подчеркнул модератор Сергей Брилёв: в этом году произошло перекрытие Ормузского пролива, нефть «улетела» с 60 до 120 долларов за баррель; добавим, что дроновый огонь по АЭС, нефтеперабатывающим заводам, резервуарным паркам, танкерам – всё это не прибавляет оптимизма.
Участие в сессии приняли зампред Правительства РФ Александр Новак, министр энергетики и природных ресурсов Турецкой Республики Алпарслан Байрактар, советник Президента Республики Казахстан Магзум Мирзагалиев, председатель правления Газпромнефти Александр Дюков, спецпредставитель Президента Кирилл Дмитриев, министр энергетики Сергей Цивилёв, гендиректор ПАО «Россети» Андрей Рюмин, руководитель Росатома Алексей Лихачев, и вице-премьер Республики Беларусь Виктор Каранкевич
Александр Новак. Один за всех, и все на одного
Этот год показал, что за одни сутки всё может измениться. По крайней мере, так случилось с Ормузским проливом. В этих условиях единый энергорынок ещё существует? Или теперь каждый сам строит свою энергобезопасность?
– За последние 15 лет мировая энергетика пережила ряд серьёзных шоков, – ответил Александр Новак, Заместитель Председателя Правительства Российской Федерации. – Десять лет назад мы пережили так называемую декарбонизацию – переход на возобновляемые источники энергии, который некоторые страны прямо объявили политикой, подлежащей реализации в течение нескольких лет. Международное энергетическое агентство побуждало крупнейшие банки прекратить финансирование традиционной энергетики. Это привело к тому, что очередным шоком стало недоинвестирование в традиционную энергетику и низкий уровень инвестиций в отрасль, которая носит достаточно длительный и цикличный характер и требует реализации сложнейших проектов, обеспечивающих энергобезопасность.
Все мы помним пандемию, которая стала очередным шоком. Сегодня шоками являются геополитические конфликты, перестройка мировой торговли, протекционизм, который мы наблюдаем со стороны многих крупных стран – как производителей, так и потребителей энергетических ресурсов.
И конечно, сегодня то, что вы отметили, – кризис на Ближнем Востоке – это новый вызов, новый шок для мировой энергетики. Пожалуй, такого никогда не было, когда огромный объём энергетических ресурсов не получил выхода на рынки в результате отсутствия нормального судоходства в одной из ключевых артерий мирового нефтяного рынка.
Это существенно увеличило мировые издержки: стоимость фрахта выросла в разы, выросла стоимость страхования. И это привело к тому, что многие страны, являющиеся производителями либо экспортёрами, участниками мирового рынка, сегодня, несмотря на то, что мировой энергорынок сохраняется, принимают новые фундаментальные решения и структурные изменения, вырабатывают новые маршруты логистики, создают запасы. Потребители сегодня рассматривают вопросы ускоренного энергозамещения, сокращения расходов на энергию, повышения энергоэффективности. Мы наблюдаем в этом году снижение спроса на мировые энергетические ресурсы.
Это также отражается на издержках потребителей, поскольку в условиях структурных трансформаций и особенно последствий геополитических событий в Ормузском проливе мы наблюдаем существенный шоковый рост цен на энергетические ресурсы – не только на страхование и фрахт, но и в целом на стоимость нефти и нефтепродуктов, которые стали почти в два раза выше, чем в начале этого года. И на первый план, на мой взгляд, сегодня выходят уже не только факторные изменения, касающиеся системы расчётов, страхования или контрактов. Сейчас самый главный фактор на рынке – это наличие физического ресурса.
Ормузский пролив показал, что в моменте такая значительная часть – около 10 млн баррелей в сутки – может уйти с рынка и существенно повлиять на изменение как транспортных потоков, так и издержек в экономиках стран, являющихся не только экспортёрами, но и потребителями. Поэтому сегодня ещё раз повторю: главный фактор – это надёжность, это наличие физического доступа по всей цепочке – от производства и доставки до переработки и поставки конечному потребителю.
В этой связи хотел бы отметить, что Россия всегда была надёжным поставщиком энергетических ресурсов – как в Западную Европу, где выстраивались долгосрочные инфраструктурные проекты, начиная с шестидесятых годов по поставкам нефти и газа, так и сегодня мы являемся надёжными поставщиками на мировые рынки, в том числе теперь в рамках долгосрочных отношений со странами Азиатско-Тихоокеанского региона. В этой связи мы готовы обеспечивать балансировку энергетических рынков и сохранять нашу роль в обеспечении энергетической безопасности на основе партнёрских, долгосрочных отношений.
Энергетический рынок сохранился, но он трансформирован сегодня и структурно меняется практически по всем направлениям. Я уже сказал и о финансовых вопросах, и о транспортировке, о логистике, о стоимости рынка, о наличии физического ресурса. Но отдельно, конечно, мы наблюдаем трансформацию в том, что каждая страна пытается в большей степени обезопасить себя с точки зрения энергоресурсов. Здесь очевидно, что тот шок, который мы пережили в этом году, и те шоки, которые были в последние 15 лет, так или иначе приводят к принятию более индивидуальных решений по защите собственной энергобезопасности. Но на мой взгляд, это, скажем так, неправильный тренд, потому что только в кооперации, только в совместных действиях можно обеспечить именно глобальную энергетическую безопасность. Хороший пример – это ОПЕК Плюс. Хороший пример – это Форум стран – экспортёров газа, то есть те отрасли, в которых так или иначе эта кооперация обеспечивается и даёт положительный результат для рынка.
– Вам уже пришлось несколько раз за эти дни комментировать новость о дизельной сделке с Соединёнными Штатами. Как вы оцениваете эту сделку? Нет ли в европейской критике двойных стандартов?
– Во-первых, я оцениваю эту сделку положительно. Как известно, Россия – один из ключевых игроков мирового рынка дизельного топлива. Мы традиционно поставляли на мировые рынки примерно 10% от мировой торговли. Сегодня мы, как уже говорили в начале, столкнулись с серьёзным кризисом – пожалуй, самым значимым, а именно с кризисом дизельного топлива. Мы видим, что в переводе в баррели цена составляет примерно 200 долларов за баррель дизельного топлива при цене на нефть 100–120 долларов. Выросли крэк-спреды – это стоимость дизельного топлива по отношению к нефти. И сегодня рынок испытывает большой дефицит.
Дефицит мы оцениваем где-то около 25% мировой торговли, что связано в первую очередь с невозможностью поставок на внешние рынки из стран Персидского залива; также Россия запретила экспорт с июля месяца, чтобы обеспечить насыщение собственного внутреннего рынка дизельным топливом. Между Владимиром Путиным и Дональдом Трампом состоялся разговор, итогом которого стало решение направить часть возможностей российского экспорта на рынки Соединённых Штатов Америки и на мировые рынки. Это, в свою очередь, должно позволить частично сбалансировать мировые рынки. Сегодня цифры уже были озвучены: Правительством Российской Федерации частично сняты ограничения на экспорт дизельного топлива в объёме 500 тыс. тонн.
В последующем мы будем наращивать поставки в ноябре и декабре. К концу года планируем выйти на уровни, которые мы и ранее поставляли на мировые рынки, – это примерно 3,5 млн тонн в месяц. Ещё раз подчеркну, что это выгодно всем и потребителям в первую очередь, потому что сегодня в результате роста цен издержки растут у всех – не только у потребителей нефти или нефтепродуктов, но в целом это по цепочке отражается на продукции нефтехимии, удобрениях, сельском хозяйстве, на экономиках: прогнозы по экономикам сегодня скромнее, в том числе по росту мировой экономики. И мы видим, что в отдельных странах прогнозы значительно более пессимистичны, чем в начале года. Поэтому поставки российского дизеля на экспорт выгодны всем. Что касается критики со стороны наших европейских партнёров, мы привыкли, что их политические решения и заявления идут вразрез с прагматическими требованиями рынка и их потребителей.
И страдают в первую очередь европейские потребители. Наверное, не секрет, об этом уже много говорилось и сегодня в рамках Российской энергетической недели. В последние годы, с тех пор как Европа стала отказываться от дешёвых и стабильных поставок из России, Европа просто увеличила свои издержки. Многие производства перешли в другие страны, идут банкротства, закрытие предприятий. Мы всё это видим и наблюдаем. Но политика преобладает над разумными решениями, которые были бы на пользу потребителям. Поэтому здесь я не берусь говорить о том, правы они или не правы. На мой взгляд, они делают всё, что касается энергетической политики, в ущерб своим экономикам и в ущерб своим потребителям в первую очередь. Россия, как вы отметили, за последние пять лет, начиная с 2022 года, поставила в Европу энергетических ресурсов на 320 млрд долларов.
В Соединённых Штатах Америки говорили о том, что там 250 млрд. Мы эту цифру посчитали более точно – это 320 млрд. И сегодня за девять месяцев этого года наши поставки в Европу – трубопроводный газ, сжиженный природный газ, нефть – составили примерно 21,3 млрд долларов. Ещё раз подчеркну, я в начале об этом говорил: мы готовы обеспечивать поставки в большем объёме. На самом деле ни Россия не отказывалась от дешёвых и стабильных поставок энергоресурсов из России. Это Европа приняла такое решение по политическим соображениям, но в целом мы готовы и дальше продолжаем исполнять свои контракты.
Напомню, что контракты у нас достаточно долгосрочные. Например, по газу эти контракты, как вы знаете, действуют до 2035 года и далее. Отказ от поставок по этим контрактам – это одностороннее решение, и оно не основано на действующей нормативно-правовой базе; это решение, которое принимается политически не в угоду собственным потребителям. Наш дизель мы поставляли на все мировые рынки – и в Латинскую Америку, и в Африку. Сегодня мы поставляем в Азиатско-Тихоокеанский регион. Мы поставляем нашим коллегам в Турцию. Мы работаем со всеми сторонами. И то, что Соединённые Штаты Америки прагматично приняли решение снять санкции с поставок дизеля в Соединённые Штаты Америки, – это только на пользу потребителям в первую очередь.
Росатом. Ура- новая стабильность
– На фоне турбулентности, наблюдаемой сегодня вокруг углеводородов, атомная энергетика выглядит как якорная история. Каково ваше самоощущение в последние дни, недели и месяцы, когда мировая система углеводородов переживает столь серьезный шок?
– Мое главное ощущение от последних месяцев – это ощущение правильности выбранного пути во всех смыслах этого слова, – сказал Алексей Лихачев, генеральный директор Госкорпорации «Росатом». – Причем я бы подчеркнул, что в атомной энергетике новый отсчет мы ведем с 2011 года, с известной Фукусимской трагедии, которая прошла по грани возможности деградации всей атомной энергетики планеты, – и известны факты отказа, торможения или стагнации атомно-энергетических систем стран, в общем, лидеров, в том числе в гонке, – не только новичков, не только тех, кто выбрал эту дорогу недавно, но и тех, кто был законодателем мод, крупнейшим международным вендором. Однако очень правильная позиция России, тогдашнего руководства Росатома позволила нам не только заметно увеличить свою долю в электрогенерации страны, но и, не постесняюсь сказать, стать основным фактором, основным драйвером перезагрузки всей атомной энергосистемы. Именно благодаря нам сначала наши близкие партнеры и друзья, невзирая на те модные политические тенденции, встали на дорогу развития атомных технологий и сегодня пожинают плоды или готовятся пожинать плоды этих своих смелых, может быть, даже отважных в тот момент решений.
Господин Байрактар находится в преддверии пуска. Приведу один пример, чтобы коллеги поняли, о чем я говорю. Сегодня мы говорим о нестабильности рынка энергетических ресурсов, о ценовых рисках, о логистике. А сейчас обсуждаем возможность снизить цену топлива для АЭС относительно контрактной на 20% за счет новой технологии мокс-топлива. То есть у нас сейчас проблема не в том, как удержать цену и не улететь в соответствии со всеми мировыми тенденциями последних месяцев, а в том, что мы ищем возможность еще и уменьшить снизить цену топлива в горизонте всего жизненного цикла станций.
Представители Белоруссии тоже скажут, что не почувствовали колебания мирового рынка цен за последние месяцы в наших поставках топлива. По определению нет, поскольку там работают совершенно другие формулы. Но здесь что еще важно подчеркнуть? Последние месяцы сильно сказались на нашей работе в целом, и сторонников атомной энергетики стало гораздо больше. Это факт. Подписание сегодня соглашения – юридически обязывающего контракта о продаже электроэнергии в интересах компании из Индонезии на весь жизненный цикл атомной станции – прорыв мирового масштаба как с точки зрения географии развития атомной энергетики, так и с точки зрения формата.
Речь идет о малых плавучих атомных электростанциях: это первый на планете экспортный контракт малой плавучей мощности. Не могу не вспомнить и руководство Евросоюза, которое в очередной раз изменило свою точку зрения на прямо противоположную. Теперь собственный отказ от атомной энергетики многие лидеры называют стратегической ошибкой, а атомную энергетику, без всякого ограничения, занесли в список зеленых, устойчивых и наиболее желанных в этой части земного шара. Мы поможем и Европе. Мы не разрываем контактов с европейскими и американскими компаниями, не разрываем никаких контактов и уверены, что и эта часть устойчивости – понимаете, атомные технологии дают дополнительную устойчивость мировой системе, – особенно в годы этих резких колебаний и катаклизмов: и природных, и политических, и в технологическом, и в экономическом смысле этого слова.
Турецкий гамбит
– Роль Турции сегодня особая: «Голубой поток», «Турецкий поток», российский газ, Джейхан, нефть из Казахстана и Азербайджана. В этой связи роль Турции как энергетического хаба только возрастает. На чём будет основана ваша энергетическая безопасность? И что вы видите в плане дальнейшего обеспечения этой безопасности в сотрудничестве с Россией?
– Господин Новак упомянул шоки, которые мы испытывали в течение последних нескольких лет, – ответил Алпарслан Байрактар, министр энергетики и природных ресурсов Турецкой Республики. – Мне представляется, что для энергетики, для глобальной экономики мы постоянно сталкиваемся с шоками, с потрясениями на наших рынках. И это новая нормальность, к которой нашим странам необходимо адаптироваться. Мне кажется, что надёжные поставки энергоресурсов по доступным ценам становятся очень важной задачей. Для Турции есть и свои проблемы, свои вызовы. Но самый главный вызов – это растущий спрос. Этот рост постоянен. Ежегодно мы потребляем порядка 60 млрд кубометров газа, порядка 50 млн баррелей нефти, потребляем огромное количество угля. И значительная проблема заключается в том, что мы импортируем большую часть этих энергоносителей. Все стратегии, все политики, которые мы разрабатываем, направлены на решение задач, а именно на учёт роста спроса и снижение нашей зависимости от импорта.
Есть два момента, на которые мы акцентируем внимание, – это диверсификация. Это очень важный элемент, очень важный инструмент для решения всех этих проблем, с которыми сталкивается мировой рынок. А второе – это постоянные инвестиции в инфраструктуру. Ряд проектов вы уже упомянули. Мы инвестируем в проект строительства трубопроводов. Это очень хорошие проекты с Российской Федерацией. «Турецкий поток» – представьте себе, что было бы, если бы не было «Турецкого потока» сейчас? А мы получаем наш газ как раз по «Турецкому потоку». Что было бы, если бы мы получали газ только в качестве транзитёра, а не по прямому газопроводу через Чёрное море? Но теперь необходимо акцентировать внимание на других элементах.
Да, инфраструктура нужна, но необходимо задействовать все возможности, все мощности, которые у нас имеются. К сожалению, «Турецкий поток» сейчас работает не на полную мощность, мы можем перекачивать больше нефти из Казахстана, из Сибири и Центральной Азии. Трубопровод между Ираком и Турцией – полтора млрд баррелей мощность этого трубопровода. Мы можем доводить нефть до Средиземноморья, а сейчас, когда Ормузский пролив перекрыт и никто не знает, как долго продлится эта ситуация, мы готовы предложить нашим соседям вывести на рынки дополнительные объёмы нефти, и через Турцию эта нефть пойдёт на глобальные рынки.
Мы сосредоточились на собственных потребностях, на потребностях рынка. Далее мы предлагаем более широкое сотрудничество для обеспечения регионального благосостояния и энергетической безопасности. И, конечно же, это касается и взаимодействия с европейским рынком. Поэтому мы вырабатываем политику, которая касается наших проблем, наших вызовов, но делаем это так, чтобы у нас был широкий альянс для того, чтобы мы решали проблемы с поставками энергетики.
– Вы сделали первый шаг в сторону атомной энергетики, а будет ли второй, третий?
– Мы должны предпринимать эти шаги. Прежде всего мы акцентируем своё внимание на удовлетворении растущего спроса в стране. Когда смотришь на рост спроса в Турции, то видишь традиционные факторы, которые обусловливают такой рост. Что это за факторы? Это рост экономики, рост населения, это процесс урбанизации, которая продолжается. Но кроме того, есть и другие факторы, нестандартного характера, которые подталкивают вверх спрос. Мы уже говорили об этом сегодня. Это строительство дата-центров, развитие искусственного интеллекта, внедрение электромобилей и так далее. Ну и, конечно, системы кондиционирования воздуха – это огромная сфера, где спрос на электричество растёт очень высокими темпами. В прошлом году 19% роста спроса на электроэнергию было обусловлено сектором кондиционирования воздуха. И в дальнейшем будущем мы можем даже задуматься о необходимости опреснения воды. И для этого нам тоже потребуется электроэнергия. Поэтому нам нужно больше генерации, нужна мощная инфраструктура.
И если смотреть на генерацию электроэнергии сейчас, то мы планируем задействовать возможности возобновляемых источников, мы планируем повышать энергоэффективность. Ну и, конечно, атомная энергетика тоже даёт нам очень важный элемент для удовлетворения наших потребностей и будет играть важную роль в нашем энергобалансе. Мы планируем построить где-то 20 ГВт в ближайшем будущем. В ближайшие несколько месяцев вместе с Росатомом мы запускаем «Аккую» и начнём получать энергию с первого энергоблока.
Есть ещё несколько интересных проектов. Нам нужно иметь не менее двенадцати блоков малых модульных реакторов. Вообще это прекрасное решение – малые модульные реакторы. Но в конечном итоге хочу сказать, что вы спросили господина Новака о том, может ли одна страна решить все стоящие перед нами проблемы. Хочу ещё раз повторить: более широкое сотрудничество совершенно необходимо для решения тех проблем, которые сейчас возникают на энергетическом рынке. Более широкое сотрудничество крайне важно, и Россия, и Турция служат прекрасным примером того, как такое сотрудничество может пойти на благо обеих стран. Россия обеспечивает стабильное удовлетворение спроса. Турция – это растущий огромный рынок. Россия играет очень важную роль для нашего рынка в стабильном удовлетворении наших потребностей.
Стратегический характер сотрудничества
– Казахстан как никто другой ощутил свою уязвимость в этом году: 80% нефти шло через КТК, произошло нападение на танкеры. Как Казахстан выстраивает устойчивость экспорта, укрепляет КТК, развивает маршрут через Каспий и Джейхан?
– Сотрудничество Казахстана с Россией носит стратегический характер, и, естественно, одним из ключевых его элементов является сотрудничество в энергетической и нефтегазовой сфере, – ответил Магзум Мирзагалиев, советник Президента Республики Казахстан. – Вы уже сказали, что 80% казахстанской нефти идёт через КТК. Но я хотел бы добавить, что помимо этих 80% нефти, которые идут по КТК, мы также очень активно используем маршрут Атырау – Самара. Если по результатам прошлого года через КТК было транспортировано 70 млн тонн, из которых 65 млн тонн составила казахстанская нефть, то по маршруту Атырау – Самара, если мне не изменяет память, было транспортировано 9,3 млн тонн. В этой связи стабильность поставок и стабильность маршрутов, естественно, имеет очень важное значение как для Казахстана, так и для России, но, кроме этого, и для глобального рынка углеводородов. Потому что на сегодняшний день КТК является крупнейшим нефтетранспортным маршрутом, крупнейшим нефтепроводом в мире. Хотел бы отметить, что безопасность всех поставок, безопасность этих поставок, естественно, диктует необходимость диверсификации маршрутов.
И в этой связи мы начали работу, открыли для себя новый маршрут – Баку – Тбилиси – Джейхан. Объём – 1,6 млн тонн в год. Сейчас мы проводим работу по увеличению данного объёма до 2,2 млн тонн в год. Но эти цифры в любом случае наглядно показывают важность КТК: 65 млн тонн и, как я уже отметил, 2,2 млн тонн. Кроме этого, важно подчеркнуть, что Казахстан сегодня является надёжным партнёром, в том числе и Российской Федерации, по транзиту энергоресурсов через территорию нашей страны. То есть сегодня ежегодно мы транспортируем около 10 млн тонн российской нефти в Китай. И на сегодняшний день мы ведём переговоры по увеличению данного объёма на 25%. Кроме этого, мы сегодня являемся крупным партнёром компании «Газпром» по транзиту российского газа на территорию Центрально-Азиатских Республик.
– 40% добычи урана уже приходится на Казахстан, который вскоре получит свою АЭС «Балхаш». Что для вас это открывает и в плане энергобаланса, и в плане возможного участия во всей этой цепочке от урана до топлива?
– Если посмотреть на наш баланс энергетики, то мы, в первую очередь, на сегодняшний день являемся очень крупными с точки зрения углепотребления: у нас более 60% всей нашей генерации – это угольная генерация. При этом у нас очень хорошо развивается сегодня сектор возобновляемых источников энергии. Ранее мы закладывали для себя индикатор, что в 2025 году достигнем 5% в балансе электроэнергии, произведённой за счёт ВИЭ, то на сегодняшний день мы уже превышаем 8%. То есть этот сектор тоже очень хорошо развивается. Но, скажем так, во всём этом есть определённый парадокс. Вы уже отметили, что 40% глобального уранового производства находится в Казахстане, и при этом мы не обладали по сегодняшний день атомной энергетикой. И хотя ранее у нас атомная станция имелась в городе Актау – это была уникальная станция на быстрых нейтронах. С учётом того, что сегодня идёт определённый глобальный ренессанс по атомной энергии, сегодня атомная энергия является не только энергией нынешнего дня, но и энергией будущего.
В этой связи, естественно, крайне важно было обратить внимание именно на эту отрасль. И в этой связи по поручению нашего Президента и при поддержке населения был проведён республиканский референдум, и было принято решение о строительстве атомной электростанции. Буквально в сентябре был уже подписан EPC-контракт, у нас определён подрядчик, наш партнёр в лице компании «Росатом». И будет построена первая атомная станция – АЭС «Балхаш», состоящая из двух блоков. Но этим наши амбиции не ограничиваются. Мы для себя видим, что будет построена в дальнейшем и вторая, может быть, и третья атомная станция. То есть мы всячески хотим сделать так, чтобы наша энергетика была максимально диверсифицированной. Сегодня предыдущие спикеры очень много говорили о том, что глобальная энергетика растёт. Есть, естественно, такие ключевые драйверы, как ИИ. Говорилось о том, что охлаждение, кондиционеры много потребляют, это электрификация автомобилей и прочее. Поэтому, естественно, энергетика, исходя из этого, должна развиваться опережающими темпами. И у нас амбиции такие: сейчас уделить очень большое внимание развитию электроэнергетики, в том числе, как я уже говорил, атомной энергетики. Что касается амбиций по дальнейшему переделу, то на сегодняшний день, конечно же, амбиции существуют. Мы участвуем, как я говорил, в добыче урана, поставляя 40% на мировой рынок. Но, кроме этого, мы производим и топливные таблетки, и тепловыделяющие сборки. Поэтому данный цикл, естественно, будет развиваться, и соответствующие амбиции у страны присутствуют.
Нефтяная антихрупкость
– Мы внимательно следим за деятельностью «Газпром нефти» и знаем о ваших значимых достижениях. 93% программ уже будут собственными в следующем году. Поставлена также задача перехода на отечественное оборудование. Какие задачи вы определяете для себя, чтобы преодолеть эти потрясения и обеспечить устойчивость?
– На мировом рынке нефти и нефтепродуктов мы действительно в очередной раз наблюдаем сложную ситуацию. И её можно, пожалуй, охарактеризовать как уже системный кризис, – ответил Александр Дюков, председатель правления ПАО «Газпром нефть». – С одной стороны, нефтяному рынку не привыкать к сложным ситуациям. Только за последние 15–20 лет мы, нефтяная отрасль, прошли через три крупных кризиса. Это и кризисная ситуация 2008–2009 годов, и 2015 год, и, конечно, COVID в 2020 году. Соответственно, эти кризисы были успешно преодолены. Можно было бы сказать, что будет ещё один кризис, и мы его, конечно, преодолеем. Но важно понимать, что нынешний кризис по своей природе отличается от тех, что были прежде.
Если 2008 и 2020 годы – это кризисы, которые привели к резкому снижению спроса на нефтепродукты и падению цен, результатом чего стал сначала экономический кризис 2008–2009 годов, а в 2020 году – COVID, то 2015 год – это уже был кризис перепроизводства нефти. В 2020 году, помимо ковида и серьёзного спада глобальной экономики, также имело место перепроизводство в странах – производителях нефти. Что происходило дальше? Мы все прекрасно помним, что эти кризисы были преодолены, спрос восстанавливался, а если говорить о перепроизводстве, то механизм ОПЕК проявил себя как достаточно эффективный инструмент для решения этой проблемы.
Что требовалось от компаний в эти кризисы? Прежде всего сохранить финансовую устойчивость, избегать высокого уровня долга, быть максимально эффективными. В финансовом смысле чем ниже была себестоимость продукции, добычи, переработки, тем проще ты проходил через кризис. Если говорить о конъюнктуре и избыточности мощностей, то, за исключением, конечно, мощностей по хранению, поскольку их можно было использовать для обеспечения непрерывности деятельности, избыточные мощности рассматривались нефтяными компаниями как факторы, которые, наоборот, снижали экономическую и финансовую эффективность. За избыточность и за резервные мощности ты, безусловно, должен платить. Поэтому логистика должна быть оптимальной, без какого-либо резервирования и избыточности. Если говорить о доставке материально-технических ресурсов, о доставке сырья, о поставке продукции, всё это должно быть just in time – точно вовремя. Соответственно, эффективно работали и высокая концентрация поставщиков, технологий, сервисов.
Это также позволяло снижать себестоимость. Сейчас ситуация изменилась, и мы видим, что у нефтяных компаний уже совсем другие вызовы. Это вызов физических ударов по производственным мощностям. Это вызов логистики, вызов снижения надёжности традиционных маршрутов поставок. Это блокада транспортных маршрутов. И сейчас приоритетом для нефтяных компаний становится уже не финансовая эффективность. Конечно, финансовая эффективность важна, о ней нужно помнить, но сейчас в принципе меняется логика поведения нефтяных компаний. Нефтяные компании должны уже жить в логике устойчивости, в логике прочности, в логике создания дополнительного запаса физической прочности.
Для того чтобы её обеспечить, мы должны нести дополнительные издержки, но эти издержки необходимы как раз для того, чтобы обеспечить прочность. И эта устойчивость и прочность уже становятся самостоятельной ценностью. Я считаю, что отрасли придётся серьёзно вложиться в развитие этого запаса прочности. Нужны будут резервные мощности в добыче, переработке, в логистике. Нужны будут дополнительные хранилища и танкеры, новые трубопроводы с надёжной защитой от физических ударов и от киберугроз. Если говорить о российской нефтянке, то мы, российская нефтяная отрасль, компания, раньше, чем наши коллеги из других стран, столкнулись с аналогичными вызовами, с атаками на наши производственные активы и необходимостью создавать соответствующую систему защиты.
Хочу сказать, что на данный момент мы уже прошли серьёзный путь и ставим перед собой задачу обеспечения полной физической защиты наших объектов. С нарушением логистики и необходимостью направлять нашу продукцию на новые рынки мы тоже столкнулись раньше других. И здесь, конечно, работа, которая была проведена отраслью и правительством по диверсификации маршрутов поставок, по созданию транспортной инфраструктуры с запасом, обеспечила нам достаточную гибкость и доступ к различным мировым рынкам. Мы смогли оперативно переориентировать поставки без каких-либо потерь масштаба нашей деятельности. Всё более важным маршрутом становится для нас Северный морской путь, который связывает наши ресурсы в Арктике с азиатскими рынками, и поставки по этому маршруту постоянно растут.
Ещё об одном факторе, который позволяет нефтяным компаниям сохранять устойчивость в меняющемся мире и который действительно очень важен, – это вызов, с которым мы, российские компании, столкнулись уже какое-то время назад, но который ещё не затронул наших коллег из других нефтедобывающих стран, хотя в будущем они, в принципе, могут с этим столкнуться. Это, конечно, технологическая устойчивость. Ещё какое-то время назад считалось, что быть технологически независимым – непозволительная и дорогостоящая роскошь. Зачем пытаться что-то разработать, создать, если в принципе есть технологии, есть оборудование, есть материалы, которые ты можешь просто купить? Но оказалось, что сегодня ты оборудование или технологию купить можешь, а завтра уже нет. В этом направлении мы, конечно, начали достаточно много делать ещё до 2014 года, до санкций. Но, откровенно говоря, технологические санкции придали нашей отрасли дополнительный импульс для достижения технологического суверенитета.
Мы уже много сделали, произвели импортозамещение многих технологий и оборудования. За это время был создан отечественный флот ГРП и флот ГНКТ, начали производить роторные управляемые системы, запорно-регулирующую арматуру, компрессоры, насосы, средства автоматизации, которые ещё какое-то время назад были исключительно импортными. Мы их не производили. Что касается автоматизации, цифровизации деятельности, тоже сделано очень много. Значительная часть отраслевого программного обеспечения уже замещена отечественными решениями. В 2014 году на отечественные решения в ПО приходилось порядка 14%, если взять все наши бизнес-процессы и производственные процессы по всей цепочке создания стоимости – от геологоразведки до переработки, логистики и сбыта. Сейчас доля отечественного ПО составляет порядка 90%.
Что важно – создано не только оборудование или системы автоматизации. За это время мы создали систему управления технологическим суверенитетом. Создана действительно такая система управления, которая позволяет оперативно решать всё новые и новые технологические вызовы, создавать новые технологии и оборудование. Созданы соответствующие координационные советы, в которые вошли как представители правительства, так и компании. Созданы отечественные системы стандартизации и сертификации взамен зарубежных, создана отечественная испытательная инфраструктура: соответствующие лаборатории, стенды, полигоны. Действуют институты квалифицированного заказчика и технологических операторов, а также соответствующие цифровые информационные системы технологического суверенитета. Всё это позволяет нам в короткие сроки создавать нужные отечественные технологии, оборудование и ПО. Более того, создание этой системы управления даёт нам возможность начать работу в направлении достижения технологического лидерства.
Как вы знаете, разработана, принята и утверждена Энергостратегия до 2050 года, которая предусматривает в том числе начало разработки трудноизвлекаемых запасов, введение в разработку новых классов запасов – трудноизвлекаемых запасов и неструктурных залежей. Одной из задач является повышение коэффициента извлечения нефти на зрелых месторождениях, а также повышение объёмов добычи в новых провинциях – в Восточной Сибири и в Арктической зоне. И всё это, безусловно, требует новых технологий, новых материалов, нового программного обеспечения. Поскольку данных технологий в принципе нет в мире, речь идёт об опережающих технологиях, о технологическом опережении и о технологическом лидерстве. И, конечно, говорить о технологическом лидерстве, если у тебя нет технологического суверенитета, в принципе невозможно. Поэтому, возвращаясь к вопросу о том, какие главные факторы обеспечивают устойчивость, в том числе нефтяных компаний, нельзя не назвать этот фактор – возможность и готовность компаний сохранять свою технологическую устойчивость.
Поскольку технологическая устойчивость, безусловно, требует дополнительных расходов, но без этих расходов у отрасли и у компаний просто не будет будущего. Если вспомнить Нассима Талеба «Антихрупкость», в этой книге компании делятся на хрупкие, устойчивые и антихрупкие. Если говорить о технологической устойчивости, то это не только способность создавать новые технологии. Она делает нефтяные компании не только устойчивыми, но и антихрупкими, поскольку каждый новый технологический вызов, каждая новая санкция благодаря этой антихрупкости не просто позволяют сохранить устойчивость, и делает нас сильнее.
Дизельная аномалия
– Эпизод, связанный с поставкой дизельного топлива в Соединённые Штаты, представляет собой своего рода аномалию. Однако если смотреть за горизонт, не может ли он стать прологом к чему-то более широкому в плане инвестиционного сотрудничества с Соединёнными Штатами? Как вы оцениваете горизонты санкционного режима?
– Действительно, сделка по дизельному топливу привлекает очень большое внимание, и так и хочется пошутить, что следующей станет поставка российского кваса, например, на американский рынок, – подтвердил Кирилл Дмитриев, Специальный представитель Президента Российской Федерации по инвестиционно-экономическому сотрудничеству с зарубежными странами, генеральный директор Российского фонда прямых инвестиций. – Мы действительно подтверждаем, что по указанию и поручению Президента существует целый набор экономических и инвестиционных проектов, которые обсуждаются с американской стороной и которые будут реализованы.
Сделка по дизельному топливу – один из таких проектов, важный не только для Соединённых Штатов, но и для всего мира. Здесь стоит вспомнить о том, что произошло буквально шесть лет назад и о чём многие уже забыли. Именно президент Путин и президент Трамп восстановили сделку ОПЕК Плюс. В марте – апреле 2020 года цены на нефть находились на уровне 20 долларов за баррель, а в один из дней они упали на 20 %. На рынках наблюдался тотальный коллапс, но именно Россия и США, работая совместно, сумели восстановить рынки. Это один из примеров. Экономическое взаимодействие России и США в сфере поставок дизельного топлива – другой пример.
Мы продолжим эту работу, поскольку в Соединённые Штаты поставляется не только уран, но необходимо наращивать поставки удобрений, алюминия и редкоземельных металлов. В списке наших проектов, которые мы обсуждаем с американской стороной, также различные проекты в Арктике, энергетические проекты, проекты в сфере СПГ и других сферах. Что очень важно, как отметил Александр Новак, – и, кстати, цифра 320 млрд долларов очень точная. Её стали критиковать, но мы знаем, что Александр Валентинович не ошибается в цифрах. И она важна, потому что люди, которые критикуют эти сделки, сами платят 320 млрд долларов за российские энергоресурсы. Но что важно: злоба и критика любой сделки России и США наконец стали иметь столь мощные последствия. Мы видим реакцию Трампа на эту критику, мы видим, что злоба украинской стороны фактически значимо ухудшила отношения Украины с Соединёнными Штатами.
Потому что эта злоба в отношении любого взаимодействия России и США в экономической сфере, в отношении того, что мы помогаем в том числе мировым рынкам, просто неправильна. И всё больше и больше американцев это понимают. В частности, вы затронули вопрос санкций. Всё больше и больше американцев понимают, в том числе в администрации, что санкции вредят самим Соединённым Штатам.
Мы раньше об этом говорили, но я, например, во-первых, подтвержу эту новость с сегодняшнего дня: Министерство финансов США попросило Российский фонд прямых инвестиций оказать содействие по дизельной сделке, в том числе с точки зрения проведения платежей и решения чисто тактических вопросов по этой сделке. Российский фонд прямых инвестиций будет задействован именно по просьбе Министерства финансов Соединённых Штатов. И мы видим, что там действительно много санкций, все уже запутались, уровень за уровнем наложенных санкций, и теперь, когда думают, как от этого отходить, уже сложно, и целые мозговые штурмы должны проводиться, как из санкций выходить. И в завершение: Соединённые Штаты именно об этом думают.
Хотел бы затронуть закон Грэма. Мы обычно не комментируем такого рода законы, потому что это, безусловно, решение Соединённых Штатов Америки, но что важно? После смерти сенатора Грэма закон был очень сильно изменён. И мало кто вообще видел все эти изменения до конца, но базово он фактически запрещает любое экономическое и инвестиционное сотрудничество России и США. И мы видим, что этот закон Грэма, безусловно, вредит совместным российско-американским проектам, вредит роли России и США по восстановлению энергетических рынков, по работе на мировых рынках.
И мы видим, что этот закон, который должен быть фактически введён в ближайшие два дня, получает всё большее осознание в США как неправильный. Поэтому увидим, что будет происходить в ближайшие несколько дней, но нам кажется, что осознание того, что Россия и США взаимодействуют, что есть экономический план взаимодействия, полезный для рынков, особенно для таких волатильных рынков, и что санкции вредят именно Соединённым Штатам Америки, растёт. А любая критика такого подхода, как мы видели со стороны Украины и Европейского Союза, вызывает очень жёсткую реакцию со стороны Соединённых Штатов.
Всё больше и больше растёт понимание на таких конкретных примерах, как дизельное топливо, что санкции – это, в принципе, и философски неверно. Когда мы пытаемся реализовать такую транзакцию и возникает вопрос: «А как платить? А как страховать? А как фрахтовать?» – и вокруг этого море санкционных ограничений, это на практическом уровне показывает людям, как санкции мешают в данном случае Соединённым Штатам. Поэтому это очень интересная и полезная дискуссия. Я бы сказал, что Российский фонд прямых инвестиций будет способствовать тому, чтобы все платежи были эффективны и, соответственно, достигали своих получателей.
– Есть ли конкретика по расширению экономического взаимодействия с американцами, кроме дизельного топлива?
– У нас есть чёткая таблица с проектами, по которой мы идём. Там в том числе есть ряд коллег, присутствующих в зале, чьи компании задействованы. Важно понимать, что мы и раньше говорили о том, что и в Арктике, и в сфере СПГ, и в сфере других энергетических проектов есть большой синергетический эффект между Россией и США. Даже здесь упоминались дата-центры. Мы также обсуждаем совместные проекты в сфере дата-центров России и США, в том числе с использованием наших атомных станций. Соответственно, у нас широкий объём проектов, мы по ним идём, всё довольно сложно, есть в том числе массивное сопротивление с различных сторон. Но, как показывает пример дизельного топлива, и я думаю, в ближайшее время мы ещё объявим о некоторых важных инициативах, всё-таки лёд тронулся. И важно, что это происходит не по окончании СВО, а прямо сейчас. Фактически мы реализуем проекты с Соединёнными Штатами Америки прямо сейчас и будем реализовывать другие до окончания СВО.
Сергей Цивилёв: угля и инвестиций
– Некоторое время назад банкам рекомендовалось не финансировать традиционную энергетику, однако сегодня Международное энергетическое агентство (МЭА) оперирует категориями шока нефтегазовой отрасли. На этом фоне Россия утвердила правительственную программу развития угольной отрасли до 2050 года. Коксующиеся угли подорожали примерно на четверть. Где вы видите точки роста для российского угля?
– Мы составляли Энергетическую стратегию Российской Федерации до 2050 года, которую разрабатывали по поручению Президента; напомню, мы утвердили её в прошлом году, – напомнил Министр энергетики Российской Федерации Сергей Цивилев. – Вся энергетика условно разделена на четыре блока: нефть, газ, уголь и электроэнергетика. Мы закладывали амбициозные прогнозы и ставили амбициозные цели в этой стратегии. В тот момент многие международные эксперты, находясь под влиянием климатической повестки, предрекали нам скорое завершение и угля, и нефти, и газа – чего только не говорили. А сегодня цены на коксующийся уголь за последние несколько месяцев возросли на 25%. С точки зрения электроэнергетики, 80% мировой электроэнергетики получается из нефти, газа и угля. 60% топлива для автомобилей – также из нефти. В течение определённого времени, особенно в США, Европе и Китае, будет снижаться потребление топлива для автомобилей с заменой на электрическую энергию. Однако в авиационном, морском транспорте и грузовых перевозках потребность в обычных видах топлива сохранится ещё на долгие годы.
Если принять во внимание Африку, где сегодня проживает полтора млрд человек, а к 2100 году население составит 2,5 млрд, то по мере роста благосостояния жителей спрос на автомобильное топливо будет только расти. Поэтому мы уверенно смотрим в перспективу большого потребления всей нашей энергетики. И наш ответ на эти споры среди мировых экспертов очень прост. По поручению нашего Президента, который дал нам задачу запустить новые инвестиционные циклы, Министерство энергетики подготовило и приступило к реализации нового инвестиционного цикла в области нефти, газа, угля и электроэнергетики. Все эти новые инвестиционные циклы совпадают, а по некоторым направлениям даже превышают те амбициозные задачи, которые мы ставили перед собой в Энергетической стратегии. Для угольной отрасли и электроэнергетики спрос на уголь велик, и потребление угля только в электроэнергетике во всех странах мира растёт. Только за предыдущие пять лет в Азиатско-Тихоокеанском регионе планируется построить 354 ГВт электрических мощностей – все на угле. Не говоря уже о спросе на коксующийся уголь. Поэтому угольная позиция в области электроэнергетики будет занимать своё место долгие годы. В нашей стране мы поддерживаем заявление нашего Президента о том, что угля у нас хватит более чем на 500 лет. Поэтому угольная генерация будет существовать как часть общей энергетики долгие годы».
– В ближайшие дни состоится новая встреча Россия – Африка. Рассуждая обо всём этом, мы в реальности должны периодически вспоминать, что есть часть света, где нет лампочек. Это и человеческая трагедия, и потенциальный огромный рынок. Вы сопредседатель межправкомиссий с Того и Центральноафриканской Республикой, правильно?
– В этом году Министерством энергетики подготовлены и проведены с целым рядом африканских стран первые в истории взаимоотношений межправкомиссии: это Того, ЦАР, Мали, Нигер и Конго. В ближайшей перспективе – подписание таких межправсоглашений с Буркина-Фасо и Ливией. Мы сейчас готовимся с этими странами совместно выходить на саммит Россия – Африка, потому что это не просто проведение первых межправкомиссий. Совместно с членами правительств этих стран были определены основные направления, которые страны интересуют. Под каждое направление была создана рабочая группа, были определены планы работы. Совсем недавно, на этой неделе, создан деловой совет Россия – Сахель. Также мы предлагаем всем этим странам, если говорить об энергетике, чёткую и понятную программу. Во-первых, мы готовим вместе с ними стратегическое планирование с учётом растущего спроса на электроэнергетику в каждой стране. Мы предлагаем помощь по геологии, чтобы определить полезные ископаемые, которые можно добывать для нужд топливно-энергетического комплекса. Предлагаем российские технологии, которые по своим характеристикам уже не уступают, а превосходят технологии коллективного Запада, для работы на месторождениях нефти, газа и угля в том числе.
Также мы предлагаем строительство хабов для доставки нефтепродуктов и газа, линейных магистральных газовых сетей и, конечно же, предлагаем атомную энергетику – она вызывает большой спрос, особенно малая энергетика. И, разумеется, мы предлагаем обучение. Мы заходим туда с принципом энергетической справедливости, который мы разработали и который уже поддержан министрами энергетики стран БРИКС и ШОС. Этот принцип говорит о том, что мы должны выстраивать свои взаимоотношения на условиях справедливости, заключающейся в поиске компромиссов и уважении друг к другу, чтобы мы обязательно передавали технологии этим странам и эти страны могли самостоятельно ими пользоваться, – тогда мы создаём им технологический суверенитет. И поэтому все наши предложения в области топливно-энергетического комплекса страны африканского континента воспринимают с большим удовольствием, тем более что проблема в области энергетики у них, наверное, одна из самых масштабных в мире.
В сетях и киловольтах
– Мы говорили про разные виды топлива, про маршруты и так далее, и ощущение такое, что этот шок коснулся прежде всего углеводородной части энергетики. А вы ощущаете это как сетевики? Как у вас обстоят дела с устойчивостью и шоками на фоне происходящего?
– На фоне турбулентности в нефтегазовой отрасли, о которой вы только что сказали, мы видим, что многие страны всё больше смотрят в сторону электроэнергетики и развивают её, – ответил Андрей Рюмин, генеральный директор и председатель правления ПАО «Россети». – Также многие мировые агентства говорят о том, что потребление энергоресурсов ещё больше разворачивается в сторону электроэнергии. Я приведу несколько цифр. По данным Международного энергетического агентства, в 2026 году все инвестиции в мировую энергетику составили ориентировочно 3,5 трлн долларов. Больше половины этих средств – фактически две трети – это 2,2 трлн долларов, вложенных в электроэнергетику. Что касается спроса на электроэнергию, по мнению большинства международных агентств, в ближайшие 10 лет, то есть до 2035 года, прогнозируется рост спроса на 30–40%, то есть более 3% в год.
В то время как рост мирового ВВП, также по мнению всех мировых экономических агентств, меньше роста спроса на электроэнергию. Если говорить по странам, то Китай, безусловно, занимает первое место: в росте спроса на него приходится половина мирового спроса. Такие страны, как Индия и страны Юго-Восточной Азии, также играют очень большую роль. И, конечно, по всем прогнозам восстановление, а главное, рост спроса на электроэнергию ожидается и в России. Вы сказали про дата-центры – безусловно, они являются серьёзным драйвером роста спроса на электроэнергию.
Но помимо дата-центров могу назвать электротранспорт и кондиционеры – как бы странно это ни звучало, кондиционеры являются крупным драйвером роста, впрочем, как и все другие бытовые приборы, всё, что нас окружает. И возникает вопрос: готова ли электроэнергетика к такому бурному росту спроса? Вот пример дата-центра: сам по себе дата-центр можно построить за два года – даже быстрее; мы обсуждаем это со Сбербанком и Яндексом, за два года они строят дата-центр. Мы понимаем, что генерацию и сети в обычном режиме за два года не построить: у нас срок строительства достаточно более длительный. Поэтому развитие электроэнергетики должно идти опережающими темпами по сравнению с остальными отраслями, если мы хотим избежать энергодефицитов. По мнению того же Международного энергетического агентства, в ближайшие 10 лет пропускная способность сетевого комплекса в мире должна увеличиться более чем на 30%, что соответствует спросу на электроэнергию. Кроме того, мы понимаем, что строительство подстанций и сетей требует очень больших инвестиций, но дело не только в деньгах.
Очень важно, что мы должны применять новые технологии в электроэнергетике. Я хочу остановиться на одной из них – это яркий пример системы накопления энергии. Мы очень много обсуждаем эту технологию с нашими коллегами, в первую очередь из Китая и Индии, а также с коллегами из стран Ближнего Востока. По общему нашему мнению, тема накопителей – это передовая технология на сегодняшний день, которая реализуется в электроэнергетике. А сами накопители становятся ключевым и важным элементом всей энергосистемы. Все говорят: «Это генераторы, это не генераторы, это вообще отдельный элемент энергосистем». Если Китай заявляет более 100 ГВт вводимых мощностей в год, то в эти показатели включаются и накопители энергии. Накопители составляют там более 10%, поэтому речь идёт о действительно очень больших цифрах. Если посмотреть на мировую статистику, за прошлый год было введено более 100 ГВт мощностей накопителей. Если рассматривать динамику год к году, то показатель вырос на 40%. Ни одна другая технология не может похвастаться таким ростом: чтобы какая-либо технология росла на 40% в год – такого просто нет. Поэтому это очень важно.
Здесь могу сказать, что группа «Россети» вместе с Госкорпорацией «Росатом» буквально недавно внедрила и реализовала самый крупный проект в России по системам накопления. Сейчас перед нами стоит следующая задача – это следующий проект на Дальнем Востоке. Мы сейчас как раз обсуждаем его реализацию с Алексеем Лихачёвым. И это технология, которая нужна не только в зонах энергодефицита. На самом деле и мировой опыт, и наши исследования говорят о том, что, например, эта технология реализуема в таких мегаполисах, как Москва и Санкт-Петербург. То есть это отдельный элемент системы. Это отвечает на ваш вопрос относительно того, куда развиваться. Вот яркий пример: развивать системы накопления энергии, и весь мир идёт в этом направлении, и мы это прекрасно видим. Но в заключение хочу сказать следующее. Если взять цифры – ещё раз повторюсь – роста мирового ВВП, прогноз роста спроса на электроэнергию, то можно просто понять: если любая страна хочет развиваться, то, конечно, заранее, опережающими темпами нужно вкладываться именно в электроэнергетику.
– Если мы говорим о дальнейшем развитии сети электростанций, в том числе атомных, то, очевидно, надо развивать и сети. Можете ли подробнее остановиться на том, какие задачи в этой связи перед вами стоят?
– На сегодняшний день мы обеспечиваем выдачу мощности всех российских атомных электростанций, за исключением электростанции на Чукотке. Это изолированная зона, и компания «Россети» там не работает. Вообще хочу обратиться к генеральной схеме, которая подписана до 2042 года. По генеральной схеме на территории Российской Федерации должно быть построено, если я не ошибаюсь, 38 атомных блоков. И большинство из них – думаю, что не все, может быть, один-два попадут в те семь регионов, где не работают группы «Россети». Мы работаем в 82 из 89 регионов. Но в принципе большинство станций и схем выдачи мощности мы, конечно, реализуем.
Ещё хотел бы отметить, что это может не то чтобы спровоцировать, но несколько изменить строение самой системы, которая была у нас ещё с советского времени и существует сейчас. У нас в России энергозоны в силу ряда обстоятельств ещё пятидесятых-шестидесятых-семидесятых годов, а может быть, и ранее, строились как самодостаточные. То есть каждая энергозона – это генерация и потребление, они самодостаточны. На самом деле мы смотрим на крупные мировые системы.
Сейчас тренд несколько иной. Например, Китай: северо-восток – это генерация, а юго-восток – потребление. И через весь Китай по диагонали идут линии сверхвысокого напряжения – переменный ток, постоянный ток. По линиям и транзитам протяжённостью в тыс. километров передаются просто гигантские мощности; транзиты есть протяжённостью 6000 км, 7000–8000 км. Передаются мощности уже более 10 ГВт. И здесь мы как раз обсуждаем вместе с Министерством энергетики и развиваем данное направление. Наверное, логично двигаться в этом направлении и линии схем выдачи мощности от атомных блоков и атомных электростанций строить таким образом, чтобы создавать тыс.екилометровые транзиты для передачи больших объёмов мощности.
У нас есть уже первые такие проекты, они могут быть не настолько длинными – первые проекты протяжённостью 500–600 км, хотя мы рассматриваем сейчас также крупную линию постоянного тока на 1,5 кВ в Сибири, в районе, которая идёт из Красноярского края в юго-восточную часть. Это в какой-то степени возрождение того, что задумывалось в советские годы, – от Экибастуза в Казахстане, линия постоянного тока, которая была. К сожалению, начиная, наверное, с 1985 года мы потеряли эту технологию. Её хорошо подхватили наши коллеги, в первую очередь китайские. И сейчас, вы, наверное, знаете, что и в Бразилии построены тыс.екилометровые линии постоянного тока, и Европа вся пытается себя окутать линиями постоянного тока.
40% достигнутого благополучия
– У вас уже 40% даёт АЭС в выработке электроэнергии, плюс российский газ. Учитывая название сессии, как вам живётся с таким набором? Будете ли дальше развивать АЭС, новые мощности вводить?
– Действительно, 40% – сейчас атомные электростанции обеспечивают удовлетворение потребностей нашей страны в электрической энергии, – ответил Виктор Каранкевич, заместитель премьер-министра Республики Беларусь. – И я бы начал с того, что события последних лет ещё раз подтверждают правильность и приемлемость решений в энергетике. Для того чтобы обеспечить надёжность энергоснабжения, это нужно выстраивать на годы вперёд, и это должно базироваться на выстраивании долгосрочных договорённостей с партнёрами, развитии и формировании необходимого резерва генерирующих мощностей и модернизации энергетической инфраструктуры. Важное место в надёжности электроснабжения имеет и наше стратегическое сотрудничество с Российской Федерацией.
Устойчивые поставки природного газа обеспечивают надёжную работу генерирующих мощностей, эффективное снабжение наших потребителей электрической и тепловой энергией, формирование необходимого резерва мощностей, регулирование суточного графика нагрузок, то есть манёвренность энергосистем. Ввод в эксплуатацию Белорусской атомной электростанции значительно позволил повысить устойчивость энергосистемы нашей страны и гармонично дополнить газовую генерацию.
Проект, который реализован совместно с нашим генеральным стратегическим партнёром – Госкорпорацией «Росатом», – проект по сооружению Белорусской атомной электростанции позволил получить надёжный энергоисточник для обеспечения базовых нагрузок и дальнейшего удовлетворения возрастающего спроса на электрическую энергию. Объём производства электрической энергии на Белорусской атомной электростанции за этот период уже составил более 68 млрд киловатт-часов. Это позволило сэкономить расчётно порядка 18 млрд кубических метров природного газа, а также обеспечить дальнейшее удовлетворение надёжного спроса на электрическую энергию в нашей стране.
В дальнейшем в рамках текущей пятилетки планируется модернизация действующих генерирующих мощностей с целью повышения эффективности использования топлива и производства энергии, дальнейшее развитие возобновляемых источников энергии и объектов, работающих на местных видах топлива, с целью повышения доли использования местных видов топлива в общем энергобалансе. А в перспективе, с целью удовлетворения возрастающего спроса на электрическую энергию, который имеет устойчивый характер, мы, конечно, планируем дальнейшее развитие атомной энергетики.
И уже в ноябре прошлого года в нашей стране принято решение о проработке вопроса сооружения третьего энергоблока. Также изучается возможность в долгосрочной перспективе строительства второй атомной электростанции. Таким образом, существующая структура генерирующих мощностей позволяет обеспечить надёжное, бесперебойное снабжение потребителей нашей страны энергоресурсами в востребованных объёмах и является основой для обеспечения энергетической безопасности нашего государства.
Итак…
– Хочу поблагодарить всех наших коллег, кто сегодня на панельной сессии высказывал свои точки зрения о том, как необходимо развивать энергетику, – подвёл итог Александр Новак. – Действительно, были затронуты практически все направления – не только географические, но и структурные, скажем так, элементы всей энергетики: начиная от электроэнергетики, нефти, газа, атомной отрасли – все наши вопросы. И это очевидно, потому что, ну, во-первых, тема нашей панельной сессии называется «Устойчивость как ответ на шоки». И мы прекрасно понимаем, что если шоки происходят в энергетике, то шок происходит и в экономике, потому что энергетика – это основа экономики, как сегодня говорилось на панельной сессии. Энергетика должна развиваться опережающими темпами, как фундамент, как база для развития других отраслей, для роста экономики, для улучшения благосостояния населения. Ну и, как сегодня подчёркивалось, на мой взгляд, этот год показал следующее. Мы раньше думали, что у нас энергетика – это такая устойчивая, серьёзная, глобальная система, её сложно поколебать или что-то с ней сделать.
Мы пережили много всевозможных шоков, но при этом у нас сохранялся и баланс, и мы в рамках ОПЕК Плюс в том числе регулировали этот баланс. Энергетика подстраивалась. Но этот год показал, что на самом деле все элементы энергетики – начиная от месторождения, нефтепереработки или переработки, производства электроэнергии, доставки, логистики – это всё элементы достаточно критичные и очень важные для энергетической устойчивости. Это как элемент большого домино: если подтянешь одну косточку, развалится весь механизм. И вот Ормузский пролив, как сегодня мы обсуждали, показал, что у нас энергетика всё-таки не такая уж и устойчивая – мировая. Необходимо нам всем вместе предпринимать достаточно много усилий для того, чтобы повысить её устойчивость.
Благодарен за высказывания о том, что нужно нам вместе работать, вместе обеспечивать устойчивость этой энергетики, повышать кооперацию между нашими странами, обеспечивать устойчивые долгосрочные контракты, совместные проекты. Взаимоотношения с теми странами, с которыми были и не очень хорошие в последние годы отношения, – о чём Кирилл говорил, что есть целый спектр проектов. И мне кажется, это очень важно. Важно, что звучала в том числе и потребность в долгосрочных инвестициях, потому что спрос на энергетику будет расти, как мы все понимаем, опережающими темпами: упоминались системы охлаждения, упоминались кондиционеры, упоминался рост потребления, связанный с искусственным интеллектом, с внедрением всё более и более в нашу жизнь. Поэтому для обеспечения растущего спроса необходимы инвестиции уже сегодня. И этим тоже нужно заниматься.
Последнее, что показалось важным, – о технологическом суверенитете, о том, что необходимо не зависеть от кого-то одного или от одной страны, от требований каких-то стандартов, которые были доминирующими, монопольными в мире. Нужно диверсифицироваться. Россия по поручению Президента сегодня диверсифицируется, мы идём по пути создания технологического суверенитета, стандартов, отличных от тех, которые навязываются всему миру. И мы сегодня активно работаем со многими странами, в том числе по принятию этих стандартов. Мы готовы предлагать и предлагаем нашим партнёрам вот этот стандарт технологического суверенитета, технологической независимости. Поэтому это основные выводы и уроки сегодняшней панельной сессии. И самое главное – вместе продолжать работать, сотрудничать на благо энергобезопасности наших стран.
Об авторе