Источник: https://roscongress.ru/sessions/eef-2026-delovaya-programma-svet-v-kontse-energodefitsita-kurs-na-energeticheskuyu-samodostatochnost/translation/
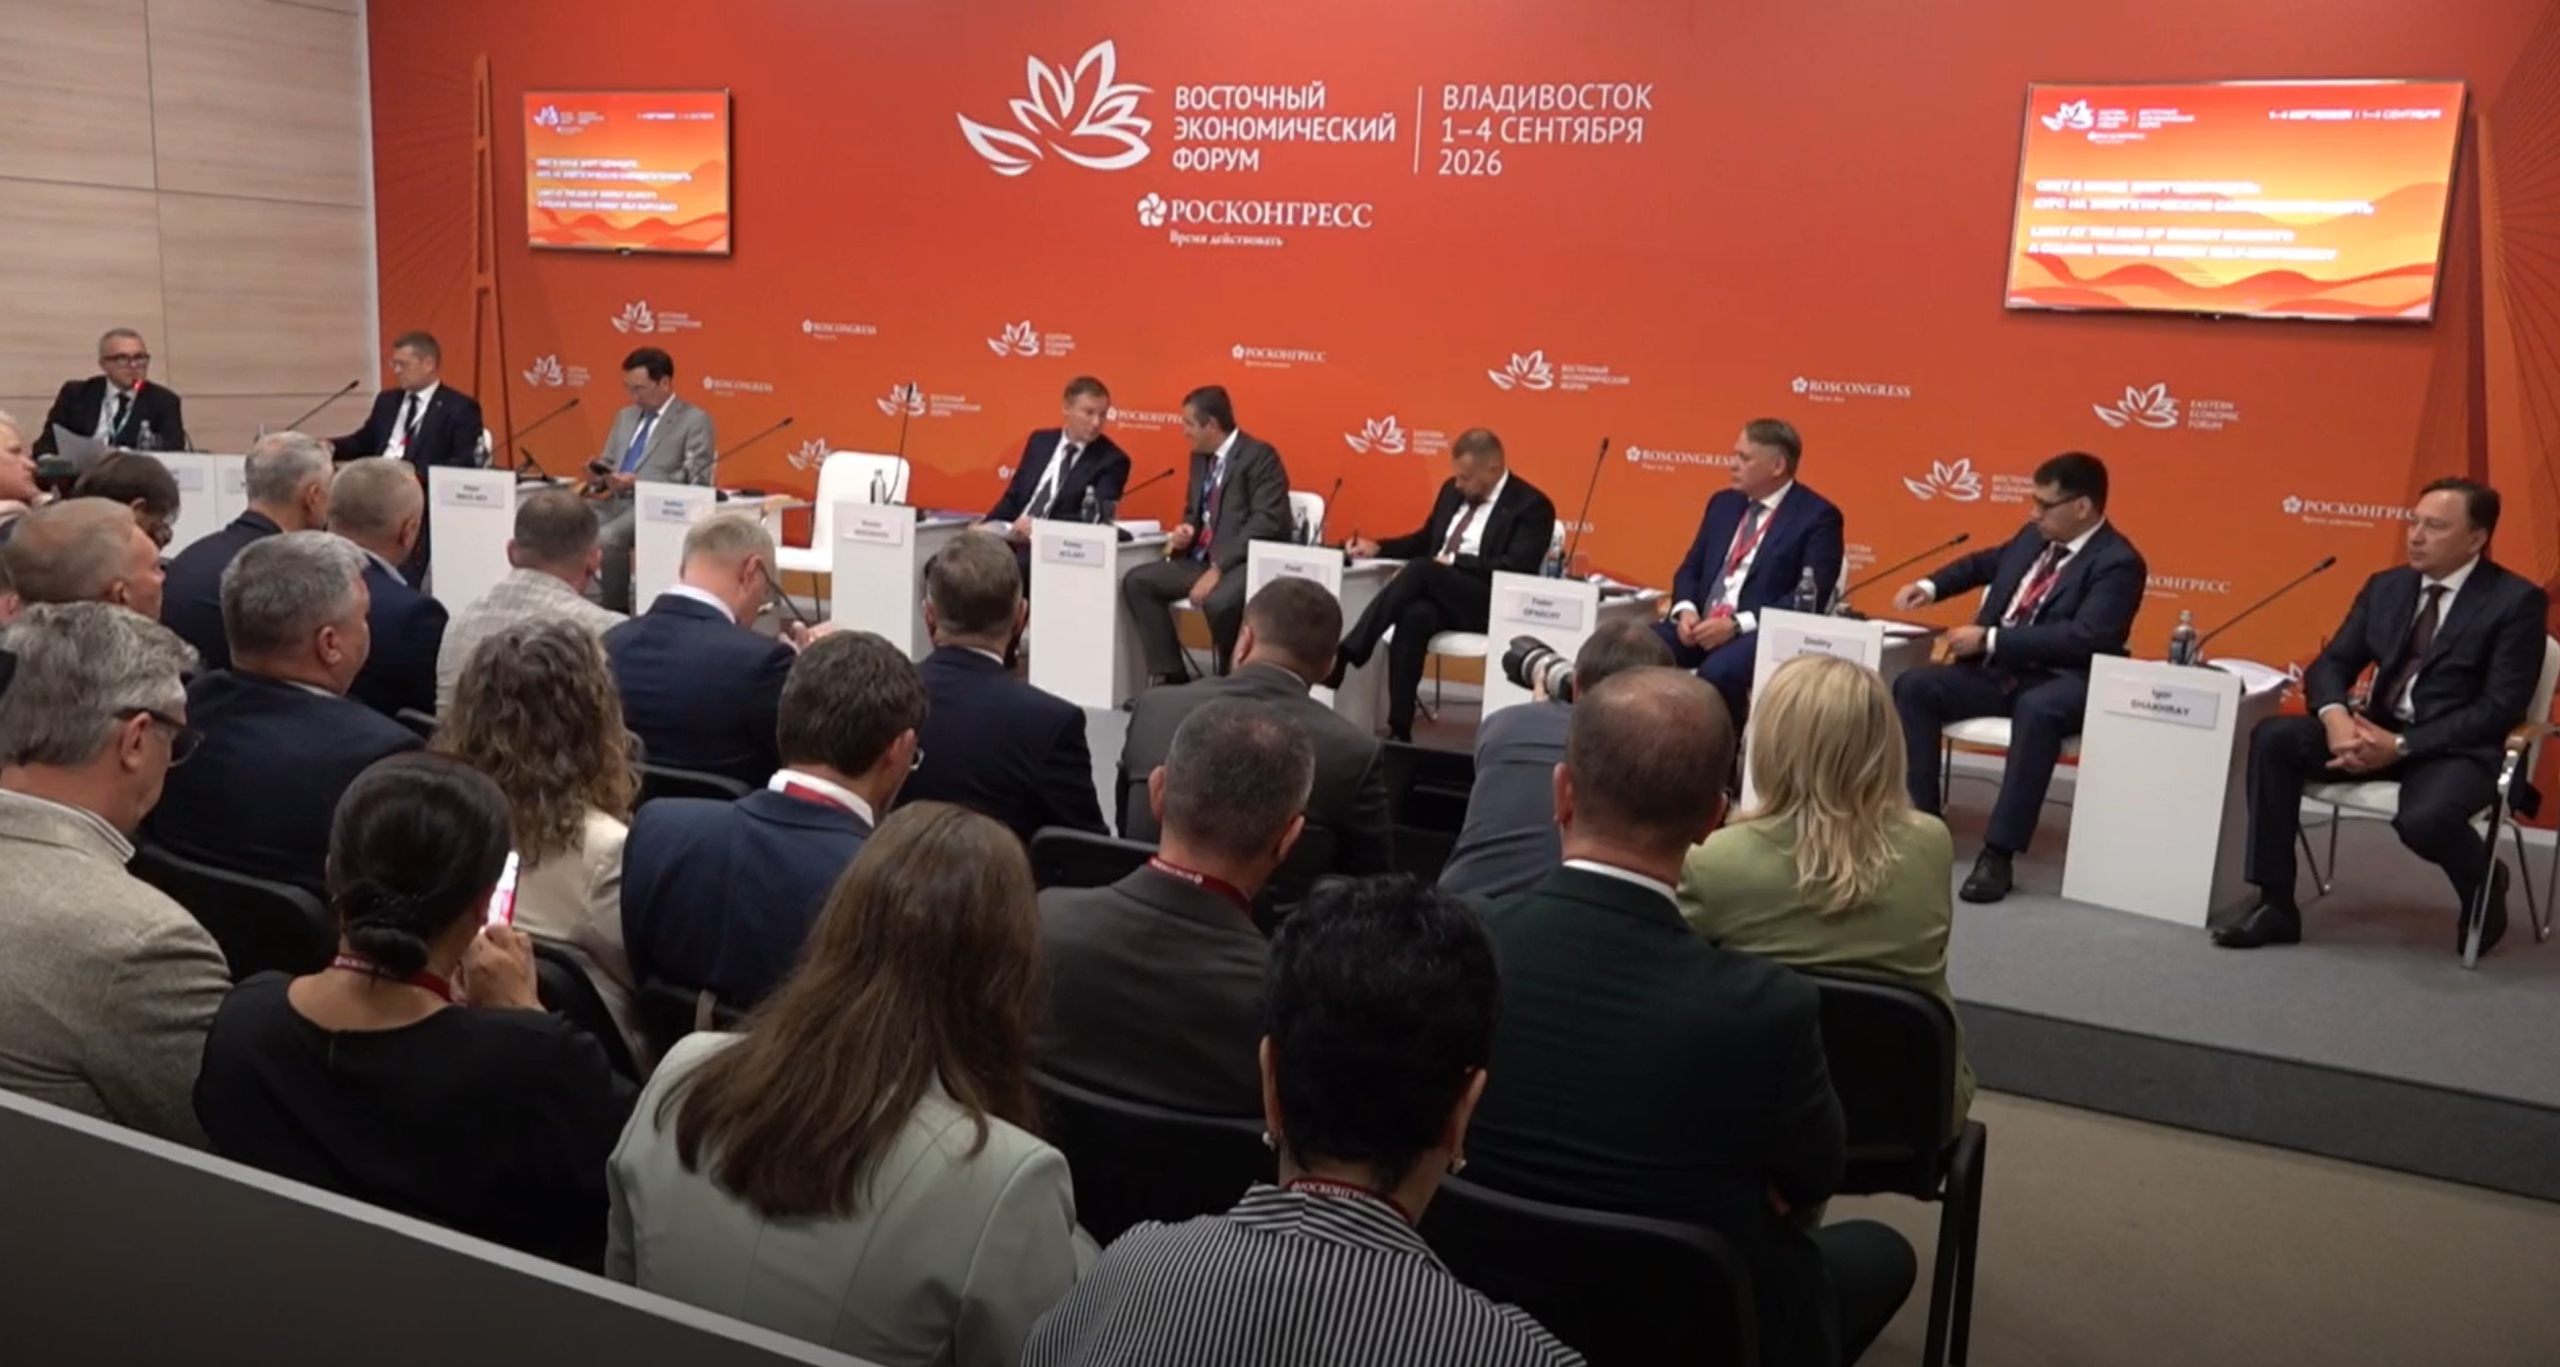
Планы индустриализации Дальнего Востока стимулируют спрос на надежные источники электроэнергии. Прогнозируется, что до 2030 года рост электропотребления составит 5% ежегодно, что более чем в два раза превышает среднероссийский уровень. В идеале электроэнергетический комплекс необходимо развивать быстрее, чем потребности экономики макрорегиона столкнутся с дефицитом, но всё ли сбудется из инвестиционных прогнозов? В ходе дискуссии Восточного экономического форума «Свет в конце энергодефицита: курс на энергетическую самодостаточность» эксперты обсудили ряд вопросов: каковы перспективы развития экономики до 2036 года, с какими проблемами в области энергетики сталкиваются регионы? Какие стратегии можно применить для оптимизации затрат в проектах электроэнергетики и как это повлияет на общую эффективность сектора?
Модератором дискуссии выступил Владимир Тупикин, генеральный директор АО «СИБУР Энерго» и председатель набсовета ассоциации «Сообщество потребителей энергии». Участие в полемике приняли замминистра Миндальвостокразвития РФ Юрий Сердечкин, Глава Республики Саха (Якутия) Айсен Николаев. «Генераторов» представляли первый заместитель генерального директора Госкорпорации «Росатом», президент АО «Атомстройэкспорт» Андрей Петров, первый заместитель генерального директора ПАО «РусГидро» Роман Бердников, генеральный директор ПАО «Т Плюс» Павел Сниккарс, генеральный директор ООО «Юнигрин Энерджи» Игорь Шахрай. «Сетевиков» представляли замгендиректора ПАО «Россети» Алексей Мольский. Общую картину представлял руководитель АО «СО ЕЭС» Федор Опадчий. Был и непривычный для энергетической компании собеседник – Начальник управления Генпрокуратуры РФ по ДФО Дмитрий Конош.
Не обслуживание, а служение
– Энергетика для Дальнего Востока – это не обслуживающая отрасль, а фундаментальное условие экономического роста, реализации инвестиционных проектов, развития городов и повышения качества жизни в макрорегионе, – отметил, открывая дискуссию, модератор Владимир Тупикин. Данный регион, в отличие от любой другой территории России, сталкивается с беспрецедентным ростом спроса на электрическую энергию, сложной логистикой, высокой стоимостью строительства, протяжённой топологией сетей, а также с особенностями генерации и объектами, требующими реконструкции, включая весь сетевой комплекс. Таким образом, поступательное развитие экономики обусловливает необходимость применения принципиально иных подходов к решению задач в сфере энергетики.
 Как представитель одного из крупнейших промышленных потребителей на Дальнем Востоке компании СИБУР, модератор выделил две ключевые ценностные составляющие, которых потребитель ожидает от энергетики: надёжность и цена. Надёжность энергоснабжения уже сегодня позволяет, опираясь на реализованные и реализуемые проекты, своевременно выполнять инициативы. Цена же является фундаментом, на котором зиждется конкурентоспособность продукции, выпускаемой предприятиями. Наша дискуссии не в том, чтобы подтвердить или опровергнуть проблему энергодефицита. Важнее обсудить практические шаги: где требуются оперативные решения, где – системные механизмы. Необходимо определить, за счёт каких инструментов и каким образом финансировать развитие, как синхронизировать планы генерации и развития сетей, а также стимулировать появление новых бизнесов и рост потребления. Только комплексный подход позволит обеспечить устойчивый энергетический баланс, отвечающий долгосрочным целям макрорегиона.
Образ без безобразий
Далее модератор предложил сформировать образа будущего Дальнего Востока на период 10-15 лет с пониманием того, какой спрос предстоит обеспечить, и передал слово заместителю министра Минвостокразвития Юрию Сердечкину с вопросом: если смотреть на горизонт ближайших лет, какой образ Дальнего Востока видит «профильное» Министерство: какие новые проекты, отрасли, территории будут формировать прирост спроса на электрическую энергию?
– Наш зал маловат для желающих участвовать, и эта ситуация как нельзя лучше характеризует ситуацию, – отметил Юрий Сердечкин. – Желающих всё больше, а возможностей меньше, так выглядит вопрос энергообеспечения Дальнего Востока. Это является следствием преобразований, происходящих в макрорегионе сегодня и в последние десять лет.
Дальневосточный макрорегион стал наиболее инвестиционно привлекательным в стране, и происходящие процессы очевидны для всех. Инвестиции в основной капитал на Дальнем Востоке растут темпами в полтора раза быстрее среднероссийских. Объём промышленного производства в обрабатывающем секторе в 1,4 раза выше среднего по стране, строительные работы – в полтора раза. Эти базовые показатели предопределяют растущую потребность в инфраструктуре, прежде всего электроэнергетической. В системообразующих отраслях Дальнего Востока за последние пять лет темпы роста также увеличились. Добыча меди выросла в 9 раз, угля – в 1,7 раза, золота – в 1,3 раза. Объём ввода жилья практически удвоился. Каждая из этих цифр представляет собой крупного потребителя того ресурса, которому посвящена наша дискуссия.
200 инвестиционных проектов, которые сложились за десятилетие и пользуются мерами государственной поддержки, сформировали потребность в электрической энергии, которая к 2030 году создаст энергодефицит на Дальнем Востоке в размере порядка 1,5 ГВт. Это верифицированные данные, с которыми мы столкнулись сегодня. В настоящее время в работе находится ещё более 95 инвестиционных проектов, суммарная оценка потребления которых вместе с указанными 1,5 ГВт приводит к возможности формирования дефицита на уровне 4 ГВт в горизонте до 2030 года. Эти объёмы не перекрываются объектами генерации и сетевыми решениями, предусмотренными в схеме и программе развития электроэнергетических систем (СиПР).
Напомню, что в последнее время к сетям электроснабжения подключились крупные потребители. Амурский газохимический комплекс – 300 МВт, Малмыжский ГОК – 250 МВт, ГОК «Озёрный» – 82 МВт, Удоканская медь – 200 МВт, судостроительный комплекс «Звезда» – 60 МВт, морской порт «Суходол» – 34 МВт и многие другие. Рост энергопотребления на Дальнем Востоке составил 21% за последние пять лет, в два раза выше среднего по стране. Мы ожидаем общий рост на уровне 30% к 2030 году. Вот краткое описание текущей ситуации, цифр, которыми мы оперируем, и вызовов, с которыми предстоит столкнуться в ближайшие годы. Очевидно, что те 95 дополнительных инвестиционных проектов, о которых я упомянул, не будут реализованы без стратегических и оперативных решений, которые необходимо найти в коротком промежутке времени.
Несколько системных решений, о которых хотел бы сказать. Думаю, все присутствующие помнят поручение Президента о необходимости разработки и утверждения программы развития энергетики Дальнего Востока. Перед началом форума эта программа была согласована Юрием Трутневым и подписана Александром Новаком. Набор системных решений, предусмотренных в ней, частично решает описанную задачу. Стратегические решения, заложенные в СиПР, а также подписанная программа развития энергетики Дальнего Востока закрывают часть потребности. Не буду называть цифру незакрытого объёма, но в полном объёме эта потребность пока не закрыта.
Необходимо искать дополнительные решения, без которых мы не сможем раскрыть инвестиционный потенциал Дальнего Востока и развить ту ресурсную базу, которой обладаем, наше стратегическое преимущество. Требуются дополнительные решения, в том числе строительство собственной генерации крупными промышленниками, с возможностью компенсации части инвестиционных расходов за счёт передачи избытка произведённой электроэнергии в рынок. С Минэнерго мы должны досогласовать модель: как она будет работать, какой объём генерации будет направляться на рынок и какая часть инвестиционных затрат подлежит компенсации.
Остро стоит вопрос силового оборудования. Возможность поставок зарубежного оборудования обсуждалась на совещании у Президента. Полагаю, в ближайшие недели мы сформулируем эту позицию более детально. Это позволит удешевить процесс строительства и дать дополнительный стимул инвестору самостоятельно возводить объекты генерации. Плюс системные решения, включая строительство ГЭС и АЭС, сетевых переходов, в том числе из Восточной Сибири, чтобы передавать избыточную мощность. Предусмотрен набор дополнительных мер.
Последнее – дальневосточная надбавка. Решения приняты, этот механизм продлён. С 2028 года половина суммы, 50%, будет направляться на инвестиции, позволяющие модернизировать объекты изолированных энергосистем. Это также станет определённым подспорьем в ликвидации того энергодефицита, с которым мы столкнёмся в ближайшие годы.
Потребитель ждёт рассвета
 – Из этого можно сделать вывод, что энергетика должна работать на опережение, – согласился модератор. – Возникает фундаментальный вопрос: как финансировать опережающее развитие, не перекладывая всю нагрузку на потребителей, на население, на промышленность? На этот вопрос модератор предложил ответить главе Республики Саха – Якутия и комиссии по энергетике Государственного совета Айсену Николаеву: каков рецепт и образ результата, как найти баланс между тремя задачами: обеспечить надёжность энергоснабжения, построить необходимую инфраструктуру, сохранить приемлемую стоимость электроэнергии для бизнеса и населения? Какая модель финансирования энергетики Дальнего Востока была бы справедливой и жизнеспособной? Какая часть затрат должна оплачиваться через тариф, какая через федеральный бюджет, институты развития, и где необходимо прямое участие инвесторов, заинтересованных в новых мощностях?
– Вопросы электроэнергетики Дальнего Востока действительно крайне сложны, – отметил Айсен Николаев. – Представитель Минвостокразвития выступил оптимистично, однако, как участник ночного заседания у Президента знаю, что вопросы энергетики обсуждались напряжённо. Сегодня мы видим, что, несмотря на наличие плана, который был подписан Александром Новаком и Юрием Трутневым, проблемы сохраняются. Я уже не говорю о создании новых мощностей – здесь действительно множество вопросов. За счёт каких средств мы будем их возводить? Как будем окупать? Какими будут тарифы? И, наконец, каким образом мы будем присоединять их к сетям?
Минвостокразвития справедливо указывает на необходимость предоставить крупным потребителям, осваивающим месторождения полезных ископаемых, возможность строить собственную генерацию. Мы почему-то полагаем, что у них возникнет избыток, который они охотно передадут в общую сеть, и это позволит снизить цены и даст им прибыль. Но сначала им необходимо построить эти сети. Спросите представителей сетевых компаний, сколько стоит строительство ВЛ порядка 100 км на труднодоступной территории, и смогут ли частные компании осуществить такое строительство? Экономика проекта в этом случае будет совершенно иной.
Другой вопрос – необходимо разрешать инвесторам строить объекты и генерацию, которые будут окупаемы даже без подачи энергии в общую сеть. Например, строительство ЦОДов. «Т Плюс» и другие компании выражают желание создавать такие ЦОДы на «угольных» территориях, о чём упомянул Президент; будет дано поручение по ускорению их строительства в угольных регионах. Президент уже назвал Кузбасс и Якутию, где сегодня такие возможности существуют.
Если же перейти к насущным вопросам, не о том, что произойдёт когда-то, а о том, что имеем сегодня: как председателя комиссии по энергетике Госсовета, вижу тревожную ситуация в территориальных сетевых организациях Дальнего Востока. Положение тяжёлое, убытки продолжают накапливаться. Только по «Якутскэнерго» сумма накопленного убытка по электросетевому хозяйству превышает 25 млрд руб. Если оставить всё как есть, мы придём к банкротству региональных предприятий. Некоторые говорят: «Пусть придут Россети и всё наладят». Но у «Россетей» ситуация немногим лучше. Если возложить на них дополнительные убытки Дальнего Востока, положение может перейти из управляемого кризиса в неуправляемое падение. Этого мы не можем допустить ни на Дальнем Востоке, ни в стране в целом.
У нас наблюдается объективная несбалансированность тарифов по Якутии. У «Якутскэнерго» протяжённость сетей составляет 28 тыс. км, территория обслуживания – около 2 млн кв. км . С учётом низкой плотности потребителей это приводит к убыткам. Якутия ощущает эти проблемы раньше других регионов. Речь идёт о проблеме «последней мили», которая в ближайшие годы может возникнуть в Бурятии, Забайкалье, Амурской области и Еврейской автономной области. С 2029 года её планируют отменять, а нужно решать вопрос о продлении, вернуть «последнюю милю» Республике Саха (Якутия). В Республике складывается ситуация, когда крупные потребители перешли на прямые договоры. С «Якутскэнерго» остаются малый бизнес, бюджет и население, а также часть среднего бизнеса, хотя и он частично уже перешёл на собственную генерацию. Такая же участь может ожидать и другие субъекты, если мы своевременно не отрегулируем этот вопрос.
Решать проблему необходимо, в том числе, через регуляторные соглашения. Мы с «РусГидро» и ФАС России отработали и подписали регуляторное соглашение по «Якутскэнерго», в том числе по темпам роста котловых тарифов выше среднероссийских. Вместе с тем, решения с федеральной стороны, которые должны быть приняты, зависли из-за состояния бюджета. Решив часть проблем, мы не решили другие, и они вновь начинают накапливаться. Мы каждый раз принимаем разные временные решения для разных регионов. У нас нет чёткой, осознанной и правильной политики, которая сгладила бы проблемы навсегда. Выдаём костыли на время, полагая, что можно проковылять, и всё будет нормально. Даже дальневосточная надбавка действует только до 2035 года, а что будет после? Неужели всё изменится, и на изолированных территориях Дальнего Востока появятся ЛЭП, упадёт стоимость электроэнергии, вырастет количество потребителей, способных оплатить полный тариф? Ничего этого само не произойдёт. С советских времён энергетика труднодоступных изолированных территорий Крайнего Севера поддерживалась за счёт единой энергосистемы страны. Иначе и быть не может. Если мы сейчас этого не сделаем и скажем: «Якутия, Чукотка, Камчатка – пусть решают сами», ничем хорошим это не закончится, регионы придут к депопуляции, против которой выступает Президент. При тарифах выше 100 руб. за кВт.ч не будет ни населения, ни бизнеса, ни бюджетных учреждений.
Механизмы финансирования существуют – долгосрочные, понятные и ясные. Возможно, они кого-то не удовлетворяют, но если рассматривать энергосистему как единую систему страны, это наиболее правильное решение. Иначе мы всегда будем сталкиваться с системными перекосами, которые десятилетиями будут бить по регионам, предприятиям, бизнесу и в целом по развитию макрорегиона. Здесь необходимо работать всем вместе. Понимание у Правительства и Минэнерго уже появляется, хотя многие желают принять временное решение и успокоить ситуацию. Но мы тем самым лишь откладываем проблемы, а нужен комплексный, сбалансированный подход с обязательным участием федерального центра для достижения доступного и справедливого тарифного решения, чтобы Дальний Восток и Арктика активно развивались и дальше такими же темпами. Чтобы сохранять такие темпы, нужна энергетика не только для крупных потребителей, но и для всех, в том числе для тех людей, которые там столетиями уже живут.
– Добавлю, что если дальневосточная надбавка сохраняется до 2035 года, и часть её будет направляться в основные фонды, это один из потенциалов для дальнейшего продления, – поддержал Айсена Николаева модератор. – А цена за электрическую энергию, которая должна обеспечивать развитие дальневосточных регионов, не должна превышать среднероссийскую.
Ядерное сдерживание дефицита
Далее дискуссия перешла к разговору от планов к видению реализации этих планов «генераторами». Немного опоздав к началу сессии, первым получил слово первый заместитель генерального директора Госкорпорации «Росатом», президент АО «Атомстройэкспорт» Андрей Петров.
 – Мы рассматриваем атомную часть энергобаланса как надёжную технологическую, ценовую базу, ждём появления новых и обновления действующих АЭС России, новых анонсов Росатома на Дальнем Востоке. Но цикл строительства АЭС очень длинный, от 10 до 12 лет. А можно ли быстрее? – поинтересовался модератор.
– Только что Росатом подписал контракт с казахстанскими коллегами на сооружение двух энергоблоков большой мощности (по 1,25 ГВт) в районе озера Балхаш, – ответил Андрей Петров, тем самым объяснив минутное опоздание к началу дискуссии. – Ранее эта станция существовала в планах, но сегодня перешла в стадию практической реализации, все необходимые документы подписаны. Действительно, для всей энергетики и для атомной генерации определяющими факторами являются сроки и стоимость, а также вопрос конкурентоспособности на внутреннем и внешнем рынке.
Вопрос не в том, можно ли строить быстрее – не просто можно, но и нужно. Уже прозвучало, что на Дальнем Востоке в ближайшее время прогнозируется дефицит электроэнергии. В связи с этим Президент принял решение, что здесь должен быть создан объект атомной генерации, причём не в нормативные сроки, а с их опережением. Первый блок должен быть включён в сеть в 2032 году, введён в эксплуатацию в 2033-м. По нормативам этот срок – 2034 год. Мы уже реализуем проект Приморской АЭС в ускоренном режиме, есть директива и поручение, которые мы обязаны выполнить. Вопрос: как это осуществить? В целом от решения и подписания контрактов до начала работы АЭС действительно проходит около десяти лет. Это обусловлено предпроектным и подготовительным периодами: необходимо развивать инфраструктуру, создавать строительно-монтажные базы, готовить проектные решения – всё это занимает время. От принятия решения до включения блока в сеть каждый день на критическом пути сооружения одинаково важен и в начале, и в конце процесса. Оптимизировать необходимо весь процесс в целом.
В основе возможности выиграть время – типовые и референтные проектные решения, которые позволяют ускорить как проектирование, так и реализацию. Сегодня Росатом располагает линейкой типовых проектов: большой, средней и малой мощности. На Приморской станции мы применяем проект блока-тыс.ника, 1000 МВт. Системный оператор указал, что блок большой мощности на 1 200 МВт не требуется, а необходим именно такой. Соответствующий типовой проект существует, он реализуется как за рубежом, так и в России. Типизация – вопрос первостепенной важности.
Второе – переход к режиму конвейерного сооружения, когда энергоблок собирается, как автомобиль на конвейере по единому принципу: точно в срок поступают все элементы, оборудование и материалы, а строители работают чётко и без потерь. Это напрямую связано с общей системой управления. Важно понимать, что в российской атомной энергетике более 90% всех элементов – отечественного производства. Поскольку мы работаем с отраслевыми и российскими поставщиками, критически важно обеспечить возможность раннего заказа и авансирования длинноциклового оборудования, а также контроль за его изготовлением, чтобы всё было выполнено в кратчайшие сроки.
Кроме того, мы сегодня совместно с властями Приморского края сокращаем проектный и подготовительный периоды. Например, регламентный процесс перевода земель, а наша станция находится в 80 км от Уссурийска – при соблюдении регламента требует двух лет. Благодаря тому, что наши ФОИВ и все руководители правильно понимают задачу, мы уже сократили этот период на шесть месяцев.
Процесс сокращения сроков и стоимости должен реализовываться не только в атомной, но и всей генерации в целом. Айсен Николаев говорил о вопросах энергоснабжения Дальнего Востока, включая Якутию. В рамках генеральной схемы у нас предусмотрена Якутская АСММ, которую мы должны ввести к 2031 году. Одним из решений, которое мы проработали и получили поддержку Минэнерго, стал переход от наземной станции к плавучему варианту. Плавучая станция стоит дешевле и строится быстрее. Те же 106 МВт, необходимые Якутии, будут реализованы в новой концепции.
Ещё один пример – по Приморской станции. Недавно Владимир Путин провёл совещание по атомной энергетике, мы обсуждали, сколько генерации необходимо: один или два блока. Системный оператор подтвердил, что востребован один блок, но мы принимаем решение уже на этапе подготовительного периода готовить и реализовывать проект двухблочной станции. Когда наступит момент принятия решения о втором блоке, у нас будут готовы и проект, и все необходимые подготовительные объекты. Таким образом, мы сокращаем время реализации второго блока. Поэтому ответ однозначен: над сокращением срока необходимо работать. Наша задача – перейти к стандарту, который уже введён в Росатоме: первый энергоблок большой мощности должен сооружаться за 60 месяцев, а второй – за 54 месяца. Это уже не десять лет, о которых сегодня пишут даже СМИ. Мы переходим именно к таким стандартам.
Много воды, и мало денег
Модератор поблагодарил Андрея Петрова и пожелал, чтобы идея «конвейерного» строительства действительно прижилась, поскольку времени на устранение энергодефицита мало, и даже пять лет может быть слишком долгим сроком. Далее к дискуссии был приглашён Роман Бердников. Модератор отметил, что «Русгидро» – системообразующая компания Дальнего Востока, имя которой ассоциируется с надёжностью энергоснабжения, с ГЭС, тепловыми станциями и сетевым комплексом. Какие проекты Русгидро считает приоритетными в устранении дефицита в ближайшие годы? Какие из них проектов могут давать эффекты здесь и сейчас? Какие проекты имеют долгосрочные горизонты? Гидротехнические сооружения являются очень дорогостоящими – требуется обустройство водохранилища и возведение плотины. Но у этих сооружений не только экономические и энергетические, но и долгосрочные противоаварийные, противопаводковые эффект. Не раз говорилось, что нужны механизмы софинансирования строительства ГЭС, когда водохранилища и плотина финансируются из одного источника, а сама электростанция финансируется стандартно через ДПМ. Нужны ли в процессе поиска этих решений бюджетное финансирование, отдельные проектные компании, выпуск инфраструктурных обязательств, специальное банковское финансирование, долгосрочные договоры с потребителями?
 – Дальний Восток является одним из наиболее сложных регионов с точки зрения энергоснабжения, – отметил Роман Бердников. – Если рассматривать его площадь, то в мировом масштабе это была бы седьмая по площади страна, но с населением менее 8 млн чел. Кроме того, Дальний Восток представляет собой объединённую зону единой энергосистемы, включающую Амурскую область, Приморский и Хабаровский края. Существуют также территориально изолированные энергозоны – Магаданская область, Камчатский край. Имеются локальные генерации, например, дизельные станции, обеспечивающие исключительно нужды населения. Таким образом, спектр условий крайне разнообразен, и единый системный подход для всей территории невозможен.
При этом энергетический баланс региона необходимо диверсифицировать. Нельзя отдавать приоритет какому-то одному виду генерации. Парадоксально, но «РусГидро» можно переименовать в «Ростепло», поскольку в ближайшие два года мы вводим в эксплуатацию 6 тепловых электростанций суммарной мощностью чуть более 2 ГВт. Эти мощности позволят закрыть существующий дефицит и заместить выбывающие из эксплуатации объекты. Вместе с тем, гидроэнергетика представляет собой колоссальный ресурс для страны. Мировые державы, что прискорбно констатировать, активно используют гидропотенциал по максимуму. Турция (о наличии рек в которой многие даже не подозревают) располагает ГЭС порядка 30 ГВт. Лаос, страна небольшая – имеет около 7 ГВт ГЭС. Все государства, как развитые, так и развивающиеся, эффективно используют этот ресурс. Для сравнения: в России суммарная мощность всех ГЭС, составляет 53 ГВт, и процесс развития на паузе. Говорится о высокой стоимости станций, и можно лишь завидовать коллегам, которые уже начали строить свой объект. Но гидроэнергетика не дороже атомной, и мы тоже надеемся на господдержку, но не получаем. Самостоятельно начали проектирование Нижнезейской ГЭС, и рассчитываем, что нам помогут в рамках ДПМ. На различных уровнях, включая совещания с участием Александра Новака, обсуждался вопрос о запуске проекта, нам обещали содействие, но обещания не перешли на бумагу.
Причем гидроэнергетика действительно даёт множество неэнергетических преимуществ: противопаводковая защита, развитие водного транспорта, водоснабжение, мелиорация – и это далеко не полный перечень. Срок строительства ГЭС действительно занимает около десяти лет. Если бы об этом задумались в 2013 году, когда случился первый мощный паводок, сейчас как минимум одна ГЭС уже могла бы функционировать, но тогда это посчитали нецелесообразным. Теперь же на Дальнем Востоке нет ни одной противопаводковой гидроэлектростанции.
При наличии поддержки в виде ДПМ дополнительные источники финансирования не потребуются, компания способна обеспечить капитальные вложения. Ключевой вопрос – механизм возврата инвестиций. Вся энергетика страны строится исключительно за счёт ДПМ. Примечательна позиция представителей традиционной генерации: «Дайте нам ДПМ». Но когда доходит до гидроэнергетики: «Только не за счёт ДПМ». При этом нагрузка на рынок незначительна, и потребители её практически не заметят, даже если начать строить несколько станций в рамках этой программы.
Айсен Николаев справедливо отметил, что энергетику Дальнего Востока невозможно развивать без дополнительных финансовых вливаний. В Якутии или на Чукотке не достичь себестоимости, сопоставимой с центральными регионами России, из-за принципиально иной логистики. Сколько бы мы ни говорили об эффективности, о создании транспортных компаний, которые будут возить быстро и дёшево, – чудес не бывает. Поэтому необходимо поддерживать регион за счёт других потребителей. Так работало всегда, и это объективная реальность. Можно рассмотреть вариант единого сетевого тарифа. Существуют различные механизмы, которые пока отвергаются, делаются попытки выстроить рыночную конкуренцию на Дальнем Востоке. Однако рыночные механизмы не работают для территориально изолированных и локальных энергосистем. Рыночные подходы, которые пытаются внедрить, разрушают энергетику. Если продолжать в том же духе, население покинет территории, регион опустеет. Поэтому государство должно принимать непосредственное участие, а учитывая, что гидроэнергетика имеет длительный инвестиционный цикл, решения необходимо принимать оперативно.
Все эффекты, которые наша страна сегодня получает от ГЭС, созданы ещё Советским Союзом в 1970-х годах. За последние 20 лет достроили 25 станций. Применительно к другим видам генерации говорится о китайском оборудовании, но в гидроэнергетике всё отечественное – от проектирования до производства: полный цикл, локализацию создавать не нужно. Давайте начнём строить, но мы не можем. Вчера на «газовой» сессии обсуждалась тема поиска потребителя, готового платить за газ. Мы готовы принимать газ и отказываться от угля. Мы – идеальный потребитель, потому что уже существуем, и просто нужно обеспечить поставки ресурса, в том числе на Дальнем Востоке. Это эффективно и по цене, и по всем параметрам. Пока же мы находимся в состоянии взаимного недопонимания. Пока мы не повернёмся лицом к потребителю, эффективности не достигнем. Вспомним план ГОЭЛРО: он исходил не из строительства станций, а из потребления. Ключевая суть плана заключалась в том, что электрификация повышала эффективность производства. Электрификация шахт, рудников давала колоссальный экономический эффект, что и стало движущей силой плана. Станции же в ГОЭЛРО были только средством обеспечения этого процесса.
Сейчас мы рассматриваем энергетику наоборот: принимаем заявки от потребителей, не анализируя, соблюдаются ли нормативы потребления. В советское время такие нормативы существовали по видам продукции. Энергетика сегодня воспринимается как «дойная корова»: ищите деньги, обеспечивайте покрытие. Минвостокразвития говорит о необходимости ещё 4 ГВт, но где их взять? Можно просить и больше. Но энергоэффективность сейчас не рассматривается вообще. Многие берут заявки, складывают их и подают, а энергетики должны обеспечить потребность. Поэтому необходимо возвращаться к нормативам – потребления, выработки. Это позволит не строить нереализуемые планы. Кроме того, нужно решить вопрос ответственности за ресурсы, уже зарезервированные в рамках договоров о техприсе: сколько заявок не дотягивает до реального потребления? Поэтому необходимо искать консенсус во всех направлениях и принимать решения сейчас.
Мы обсуждаем вопрос строительства ГЭС с 2013 года, за 13 лет решений не найдено. За последние годы к нему также не приблизились. Потом критики скажут: «Вы долго строите, поэтому вас не выбираем». Так выбор генерации превращается из принципа эффективности в принцип сроков строительства. И мы строим угольные станции, а через десять-пятнадцать лет обнаружим, что Дальний Восток погряз в золоотвалах, воздух не самый чистый, а светлое будущее детей под вопросом.
Расчёты «Русгидро» показывают, что ни один потребитель не потянет строительство ГЭС. Как и атомная энергетика – это задача государства. АЭС и ГЭС – стратегические столпы, вокруг которых строится всё остальное. Мы обсуждали этот вопрос с потребителями – они не потянут, стоимость немаленькая, и реальность такова. Попытки создать пул потребителей или заключить двусторонние договоры – это путь в никуда. У товарища Глеба Максимилиановича Кржижановского есть книжка под названием «Вредительство в электроэнергетике». Суть вредительства сегодня в том, что надо не затягивать принятие решения, а начинать делать. Чем дальше затягиваем, тем дольше не принимаем решение, а это на руку врагам народа.
– Наверное, технологически нейтральный долгосрочный конкурс, в котором будут участвовать не только генераторы, но и потребители, с ценой за электроэнергию и сети обеспечит ответственное потребление, о котором вы сказали, – выразил надежду модератор.
В штанах старшего брата
Далее в дискуссию вступил генеральный директор ПАО «Т Плюс», причём модератор напомнил, что ещё недавно предыдущая должность требовала от Павла Сниккарса быть застрельщиком и локомотивом перехода от регулируемого к оптовому рынку на Дальнем Востоке, в том числе через механизмы ДПМ стали появляться новые станции.
– Вы говорили, что «Т Плюс» не исключает расширения деятельности на Дальнем Востоке, хотя регион требует инвесторов, готовых брать на себя сложные капиталоёмкие проекты, – поинтересовался модератор. – Какие условия должны быть сформированы, чтобы частная генерирующая компания приняла решение прийти в регион? Это гарантии возврата инвестиций, долгосрочная загрузка, топливная инфраструктура, доступ к сетям, понятные правила рынка? Что должно случиться, чтобы компания «Т Плюс» появилась на Дальнем Востоке?
 – Начну с ассоциативного примера, поскольку мне так проще мыслить, упрощая некоторые сравнения до бытового уровня, – интригующе начал Павел Сниккарс. – В детстве многие носили одежду старших братьев и сестёр, не так ли? Представьте на себе штаны на вырост. Если не нравятся штаны, можно кеды, неважно. Что происходило с развитием энергетики на Дальнем Востоке? Были построены новые мощности. Вспомним РАО ЕЭС и Фёдора Опадчего – его образ когда-то напоминал Саурона на башне Мордора. Но нам надели шлишком большие штаны, мы получили условия 100 % тарифного регулирования. Развивалась промышленность, мы увеличивались в объёме и в росте, постепенно убирая с ремня одну дырочку за другой. А затем вдруг штаны стали маловаты, но мы к ним привыкли. Они наши, родные, хотя и потёртые, мы хотим носить их и дальше. И тут мы внезапно заявляем: «Хотим быстро и сразу такие же, как у всех».
Но у любой промышленной, как и физиологической истории, есть жизненный цикл появления и развития. По большому счёту, каков смысл захода частного инвестора? СИБУР, известный модератору, – тоже частный инвестор, у которого есть собственная энергетическая инфраструктура. Почему же компания не начинает строительство новой станции на Дальнем Востоке, хотя была готова, но уступила эту честь «Т Плюс»? Ответ – риск возврата инвестиций. Никто не будет вкладывать деньги в неокупаемые проекты. Это не фантазия, а нормальная практика – если деньги свои. Можно попробовать взять деньги у кого-то и самостоятельно построить станцию, но банк обмануть сложно. Ключевой вопрос – риск возврата инвестиций. Сейчас мы «разгоняемся», но рынок появился только с 1 января 2025 года. Та же логика обсуждалась и при строительстве атомных станций: представители Росатома тоже говорили о сложности возврата инвестиций. РусГидро задаёт вопрос: как мы можем за счёт внутреннего ресурса, снимая деньги с ГЭС и других объектов, вкладывать их «внутрь»
: уже есть операционные сложности, а надо ещё создать инвестиционные? Инвестиции – это разовый большой объём вложений, денежный отток. А поток появится минимум через пять лет, и при условии, что потребители однозначно выйдут на свои планы и начнут в полном объёме потреблять ресурс. Пример Удокана – первоначальные оценки были намного более оптимистичны, их скорректировали в процессе реализации проектов.
Для Дальнего Востока необходимо выходить на смешанную модель снятия рисков невозврата инвестиций для инвесторов и генерирующих компаний. Электростанция – это тоже инвестиционный, производственный, промышленный объект, который несёт множество плюсов от своего появления. Поэтому существует мировая практика поддержки сложно структурированных проектов: особое страхование, длинные деньги, совместные предприятия, проектное финансирование. Возможно, и собственные средства в рамках участия. Всё упирается в итоговую гарантию: готовы ли потребители заключить контракт на 20 – 30 лет с фиксированным уровнем цены? Пять лет – строительство станции, 15–25 лет – возврат инвестиций. Кто из присутствующих сейчас готов дать взаймы на 30 лет под строительство объектов на Дальнем Востоке? Такого желания не возникает ни у «физиков», ни у квалифицированных инвесторов.
ПАО «Т Плюс», с учётом запуска рынка и существующего механизма возврата инвестиций – ДПМ – готова заходить на этот рынок в разных ипостасях. Мы формируем стратегию компании, Совет директоров и акционеры рассмотрят её до конца года. Одним из треков является строительство либо участие в генерационном проекте, в том числе на гарантированно востребованном рынке электроэнергии Дальневосточного региона. На мой взгляд, условия уже созданы, но надо донастроить вопрос финансирования и гарантий возврата инвестиций: пусть коллеги из Минвостока, Минэнерго и других ФОИВ услышат и подкорректируют тематику страхования ответственности, если это возможно. Может быть, вернутся к субсидированию ставок, это большой мультипликатор на длинные инфраструктурные объекты. Может быть, возникнет иной форма концессии, государственно-частного партнёрства. Потому что сложные проекты должны быть структурированы по-другому, а мы упираемся в ограниченный срок, развивающуюся территорию и быструю необходимость. Можно уйти и в контракт на услугу.
Лично я поддерживаю и гидрогенерацию, и АЭС, и даже солнечную с батарейками, если она нужна для выдачи в части дефицита баланса электроэнергии, а не баланса мощности. По поводу невозможности участия представителей базовой генерации в сложных проектах: Богучанскую ГЭС можно привести как пример инвестиционного ГЧП, которое РусГидро оценивает не очень удачно, но РУСАЛ оценивает ситуацию по-другому. Государство сомневается, получилось или нет, но что-то стоит доделать. Возможно, появится такой же проект по вхождению в капитал. Может быть, и Росатом выпустит атомные инфраструктурные облигации, привлечёт деньги. Тогда все кто верит в низкоуглеродную атомную энергетику, захотят прикоснуться к ней и стать собственником либо владельцем такого документа. Мне кажется, рыночная история должна подвигаться к этому. Надеюсь, что конкуренция будет развиваться и помогать коллегам решать необходимые задачи, вытаскивать наружу проблемы с учётом ограниченных сроков. И надо понимать: быстро проблемы не решаются, а у любого явления есть свой жизненный цикл. К этому надо относиться разумно, без политизированных эмоций. Дорогу осилит идущий, и идти надо вместе, как братья и взявшись за руки.
Солнце, ветер, батарейка
– Действительно, наряду с крупными базовыми мощностями Дальний Восток обладает огромным потенциалом для развития возобновляемой энергетики, – согласился модератор. – ВИЭ традиционно не занимает весь энергобаланс, но в сочетании с традиционной генерацией, накопителями, с локальными сетями, с системой управления спросом может стать гибким элементом энергобаланса. Слово получил Игорь Шахрай, представляющий «Юнигрин Энерджи».
– Какие проекты «Юнигрин Энерджи» рассматривает для реализации и реализует сейчас на Дальнем Востоке? В каких зонах и комбинациях возобновляемые источники электроэнергии могут быть эффективны, какие решения могут быть реализованы в короткие сроки? Имеет ли смысл стимулировать потребителей,чтобы они строили свои возобновляемые источники энергии, ту же солнечную генерацию?
– Мы уже движемся «за руку» с большой генерацией на Дальний Восток, где построено около 500 МВт возобновляемых источников энергии, из которых 422 МВт – наши мощности, – сказал Игорь Шахрай. – Это преимущественно станции, работающие на оптовом рынке. Существует и порядка 30 объектов в изолированных территориях – гибридные комплексы, объединяющие дизельную генерацию, солнечные панели, накопители энергии и ветроустановки. Вчера совместно с Айсеном Николаевым мы открыли две такие станции в Якутии – в посёлках Сангар и Усть-Куйга. Эти автоматизированные гибридные энергокомплексы функционируют круглосуточно и без выходных. Логика работы на изолированных территориях заключается в том, что, используя наш инвестиционный ресурс, мы сокращаем объём государственных субсидий для поддержания тарифа. Срок окупаемости таких проектов значителен. Я упомянул 30 небольших объектов в изолированных зонах – это Якутия, Забайкальский край, Красноярский край, Чукотка, а также Тыва в Сибири. Примерная экономия, достигаемая за счёт модернизации существующих или строительства новых станций, может составлять от 30 до 50 % экономии топлива. Это прямое сокращение объёмов северного завоза и государственных субсидий. Таких объектов – многие сотни, и большинство из них неэффективны с точки зрения инвестиционной привлекательности. В этом контексте требуются льготы, чтобы инвесторы были готовы вкладываться в это направление и обеспечивать людям достойное качество жизни. А свечи и лучины – это совершенно не то, что мы ожидаем от приграничных регионов, где людям нужно жить комфортно. Когда появляются станции, появляется свет, то меняется практически всё – люди перестают покидать эти места. Иногда, например на Алтае, мы видим, что население в таких деревнях и посёлках даже растёт.
Для небольших изолированных систем нужны небольшие станции, и мы пытаемся найти бизнес-модель, но к сожалению, бизнес-потенциал ограничен. Крупные станции – это наш основной бизнес. В настоящий момент мы строим в Еврейской автономной области станцию мощностью 540 МВт, запуск которой запланирован на май следующего года. Параллельно начали строительство ещё 600 МВт в Амурской области. Таким образом, к маю 2028 года мы введём примерно 1,2 ГВт мощностей. Дополнительно 40 МВт будет добавлено по итогам 2028 года, что в сумме составит около 1 240 МВт новой установленной мощности на Дальнем Востоке. Касаясь промышленных потребителей, следует отметить наличие таких крупных игроков, как месторождение Светлое в Хабаровском крае, системообразующие нефтяные компании. «Газпромнефть» строит солнечные станции в Омске, «Лукойл» – в Волгограде, за рубежом у нас есть совместные проекты, включая «Сибур».
Здесь наблюдается двойной интерес: мы выступаем и как инвесторы, и как производители оборудования, участвуя в этом рынке. Потребители также участвуют, частично закрывая собственные потребности и стремясь на практике изучить, как функционирует возобновляемая энергетика. В общем объёме генерации она занимает у нас примерно 2 % – это немного. Для сравнения, в Китае её доля составляет около 30–35 %, что уже превысило угольную генерацию, и она занимает первое место в энергетической структуре Китая. При этом накопители в Китае занимают примерно 10 % в объёме резервирования мощности. Это интересно, поскольку резервирование осуществляется в том числе угольными станциями – новыми, манёвренными, не только газовыми, но и угольными. Поэтому рынок нашего соседа крайне интересен, в том числе и с точки зрения развития энергосистемы Дальнего Востока. Полагаю, что системные операторы и Совет рынка знакомы с международной практикой. Я это говорю к тому, что в солнечной энергетике нам предстоит ещё много работы, и мы можем сделать довольно много. По сути, мы способны вводить минимум по 1 ГВт объёмов электроэнергии ежегодно. И мы надеемся, что в архитектуре Генсхемы-2042 года мы найдём своё место.
Добрым словом и КОАПом
Далее слово получил участник «не традиционный» (по выражению модератора) для энергетического сообщества – начальник Управления Генпрокуратуры РФ по ДФО Дмитрий Конош. Но появление человека в невидимых погонах не было случайным: ведь исполнение техприса – это индикатор того, насколько энергетическая инфраструктура поддерживает инвестиционный рост. Вопрос был таким: какова динамика исполнения договоров на техприсоединение на Дальнем Востоке, какие типовые нарушения Прокуратура видит и знает, какие надзорные, организационные, нормативные меры способны повысить дисциплину исполнения обязательств перед потребителями?
– Одной из наиболее острых проблем для Дальневосточного федерального округа остаётся технологическое присоединение объектов к электрическим сетям, – подчеркнул Дмитрий Конош. – В макрорегионе на сегодняшний день накоплено порядка двух тыс. договоров на технологическое присоединение с просроченными сроками исполнения, заключённых как с юридическими лицами, так и с индивидуальными предпринимателями. Наибольшее количество таких обязательств сосредоточено в Республике Бурятия, Забайкальском, Приморском, Камчатском и Хабаровском краях.
Вопросы своевременности и полноты выполнения мероприятий по подключению потребителей к коммунальным сетям находятся под контролем Прокуратуры. Так, в Хабаровском крае по итогам личного приёма Генерального прокурора Российской Федерации было рассмотрено обращение индивидуального предпринимателя о двухлетней волоките со стороны Дальневосточной распределительной сетевой компании при подключении производственных объектов заявителя к сетям электроснабжения. По результатам проверки внесено представление, и лишь после прокурорского вмешательства сетевой организацией обязательства были исполнены в полном объёме.
В целях обеспечения недискриминационного доступа к услугам по технологическому присоединению прокуроры реализуют полномочия по привлечению виновных должностных лиц сетевых организаций к административной ответственности в соответствии со статьёй 9.21 КОАП. Подобные меры применялись, в частности, в Республике Бурятия, Республике Саха (Якутия), Забайкальском и Хабаровском краях, что впоследствии повлекло назначение виновным лицам административных штрафов.
Обозначенная проблема обусловлена стремительным ростом потребности в электрической мощности на фоне недостаточных темпов развития электросетевой инфраструктуры. По данным Минвостокразвития России, за последние пять лет электропотребление на Дальнем Востоке увеличилось на 21%, а к 2030 году прогнозируется его рост ещё на 30%. Перенос сроков технологического присоединения уже создал существенные препятствия для реализации целого ряда инвестиционных проектов.
На федеральном уровне ведётся системная работа по сокращению накопленного объёма просроченных обязательств. В частности, в прошлом году Федеральной антимонопольной службой было согласовано регуляторное соглашение между службой по тарифам Забайкальского края и ПАО «Россети Сибирь» на период 2026–2035 годов с объёмом финансирования просроченных обязательств на сумму свыше шести млрд руб.. В дальнейшем одобрено ещё двадцать аналогичных соглашений в Республике Бурятия, Республике Саха (Якутия), Приморском и Хабаровском краях.
Их реализация предусматривает поэтапную ликвидацию накопленной задолженности за счёт тарифных источников. Вместе с тем указанные меры не исключают возникновения новых просрочек. Одной из ключевых причин этого является несогласованность развития электросетевой инфраструктуры с территориальным и инвестиционным планированием. По информации Минвостокразвития России, сроки, предусмотренные земельным и градостроительным законодательством, не синхронизированы со сроками выполнения мероприятий по технологическому присоединению. Вследствие этого работы, которые должны быть выполнены сетевой организацией, фактически затягиваются на месяцы из-за несвоевременного оформления исходно-разрешительной документации. В связи с этим федеральными органами власти прорабатывается возможность нормативного закрепления требований о неразрывной увязке развития электросетевой инфраструктуры с документами территориального планирования и инвестиционными проектами, что позволит учитывать перспективную потребность в мощности ещё до предоставления земельных участков и начала реализации проектов.
Другой причиной накопления обязательств является несоответствие экономически обоснованных затрат сетевых организаций действующему механизму определения стандартизированных тарифных ставок, а также недостаточная компенсация выпадающих доходов при подключении льготных категорий заявителей. Плата для указанных категорий потребителей не включает инвестиционную составляющую, поэтому затраты сетевых организаций признаются выпадающими доходами и должны компенсироваться через тариф на услуги по передаче электрической энергии. Однако фактическая компенсация осуществляется далеко не в полном объёме. Кроме того, установленные регулирующими органами усреднённые стандартные тарифные ставки не покрывают реальные расходы.
ФАС России и Минэнерго России поддерживают совершенствование указанных механизмов. В частности, Федеральной антимонопольной службой прорабатывается внесение изменений в действующее законодательство в части ежеквартальной актуализации стандартизированных тарифных ставок на основе данных мониторинга цен на материалы и оборудование. Также рассматривается возможность перехода к расчёту таких ставок исходя из фактических затрат сетевых организаций за два предшествующих года. Кроме того, действующие меры ответственности сетевых организаций не обеспечивают полного восстановления нарушенных прав инвесторов. В этой связи требуется проработка вопроса о законодательном закреплении механизма компенсации документально подтверждённых убытков, причинённых нарушением сетевой организацией сроков технологического присоединения. Президент поручил Правительству обеспечить сокращение нормативных сроков технологического присоединения к электрическим сетям и синхронизацию такого подключения с завершением строительства объектов. Предлагаю объединить усилия для неукоснительного исполнения поручений главы государства, касающихся данной сферы, в целях создания устойчивых условий для развития экономики Дальнего Востока.
Наши сети притащили ГВт
Далее микрофон вернулся в экспертное сообщество, а именно в руки Алексея Мольского, представляющего «Россети». Модератор, впечатлённый 2-мя тыс. просроченных техприсов, о которых уже известно Прокуратуре, поблагодарил «Россети» от лица СИБУР и сообщества потребителей за своевременные мероприятия по технологическому присоединению, своевременную и чёткую работу для системообразующих предприятий Дальнего Востока. И вопрос Алексей Мольский получил несложный, на грани комплимента: каковы планы компании, которая ведёт масштабное строительство магистральных сетей – и это не просто каналы, а фактически новый каркас экономического освоения Дальнего Востока?
– Мне импонирует позиция прокуратуры, которая справедливо отметила: неисполнение договоров технологического присоединения далеко не всегда является следствием бездействия сетевой организации, – ответил Алексей Мольский. – В комплексе взаимосвязанных факторов первостепенное значение имеет тарифное регулирование, формирующее источники финансирования для осуществления технологического присоединения. Это касается как малых категорий потребителей (МСП, населения, льготных групп), так и крупных промышленных объектов. Справедливо поднят вопрос о том, кто будет нести бремя финансирования развития энергетики на Дальнем Востоке, и нежелательно, чтобы эта нагрузка была переложена на конечных потребителей. Однако, как бы мы ни маневрировали, в конечном итоге эти издержки неизбежно лягут на плечи потребителей, вопрос лишь в том, каким образом это произойдёт.
Альтернативные механизмы действительно существуют. Вспомним, например, тариф на передачу электроэнергии. Ранее в его структуру не включались затраты на развитие сетевой инфраструктуры, и эта нагрузка не возлагалась на потребителей. В результате многие крупные потребители, в частности на Дальнем Востоке, оплачивали относительно незначительные суммы – исчисляемые млнми, а не десятками млн руб. – получая при этом доступ к значительным мощностям. Строительство сетей при этом финансировалось за счёт тарифа. К чему это привело? Спустя десятилетие все заговорили о высоком, неконкурентоспособном уровне тарифов, особенно в сравнении с зарубежными аналогами. Правила были пересмотрены, и был принят принцип, согласно которому каждый потребитель оплачивает собственные издержки. Теперь потребители столкнулись с обратной проблемой: стоимость техприсоединения стала чрезмерно высокой, особенно на Дальнем Востоке, что обусловлено удалённостью и спецификой функционирования объединённой энергосистемы. Таким образом, вопрос тарифного регулирования остаётся ключевым, и потребители также должны принимать в нём участие.
Мы можем продолжать дискуссии о перераспределении нагрузки, но уже сейчас мы видим, что подобные действия привели к угрозе энергодефицита на Дальнем Востоке. Мы активно ищем решения. Одно из ранее обсуждаемых предложений – разрешить потребителям строить собственную генерацию. Но приведёт ли это к энергетической самодостаточности, при которой каждый потребитель обязан полностью обеспечивать себя электроэнергией? Насколько эффективно, если каждый потребитель установит собственную станцию на основе ВИЭ? Не располагаю точными данными о величине капитальных затрат на небольшие солнечные или ветровые установки. Интересует и вопрос, на который тоже нет внятного ответа: почему при строительстве крупных станций мощностью 300–400 МВт на оптовом рынке мы приобретаем энергию и компенсируем потери по относительно низкой цене, тогда как при использовании малых солнечных станций стоимость потерь в регионе оказывается существенно выше? Объяснение простое: у крупных станций и капитальные затраты, и эффективность вложений несопоставимы с маломощными объектами. Мы предлагаем путь к энергетической самодостаточности, при котором каждый потребитель строит солнечные, ветровые или тепловые станции, а также гидрогенерацию, часть мощности выдавая в сеть. Но как же сама сеть – ведь её тоже необходимо построить.
Эффективно ли, особенно в условиях Дальнего Востока, строить каждому потребителю собственную станцию? Или всё же рациональнее возводить крупные атомные, гидро– и тепловые станции, а также развивать магистральные сети, как это делается во многих странах, в том числе у нашего ближайшего соседа? И использовать магистральные линии, в том числе на постоянном токе, для передачи энергии ГЭС и АЭС к конечным потребителям. Сегодня, когда формируется энергодефицит и отсутствуют достаточные тарифные механизмы для решения этой проблемы, вопрос стоит особенно остро. Разрешение потребителям строить собственную генерацию неизбежно – они всё равно будут это делать, от этого никуда не уйти. Но если мы просчитаем экономику самодостаточности для каждого, то эффективность и итоговая стоимость электроэнергии будут однозначно хуже, чем при развитии общей инфраструктуры с крупными станциями и соответствующими системами. Кажется, что АЭС и схема выдачи мощности – это дорого. Но если мы распределим эти затраты на длительный период и произведём расчёты для каждого из потребителей, станет очевидным: строительство индивидуальных станций с последующей выдачей излишков в сеть приведёт к значительно более высоким издержкам.
Что касается тарифных решений и вопроса о том, кто оплатит самодостаточность, то по нашим планам за пять лет мы инвестировали около 470 млрд руб. в различные объекты. Нам удалось создать достаточно современную инфраструктуру. Это касается новых сетей 220 кВ в Якутии, транзитов вдоль ВСТО, которые продолжают развиваться, а также значительных вложений в энергетику Восточного полигона РЖД, которыми уже пользуются другие потребители. До 2030 года мы планируем вложить ещё порядка 400 млрд руб. Однако и этих средств недостаточно, поскольку задач чрезвычайно много. В качестве примера эффективного механизма для магистрального комплекса государство разработало и успешно реализует тариф единой национальной электрической сети, ЕНЭС. Средства собираются по всей стране, и за пять лет мы инвестировали 470 млрд руб. в магистральный комплекс, фактически собрав их с потребителей. При этом на Дальнем Востоке уровень тарифа на услуги по передаче значительно ниже, чем в центральной части России. Это достаточно результативный механизм. Возможно, стоит рассмотреть введение единого тарифа для распределительных сетей на Дальнем Востоке, чтобы создать аналогичную систему перекрёстного субсидирования, позволяющую государству перераспределять финансовые ресурсы. Планы у нас масштабные: строятся крупные станции, необходимо обеспечивать схемы выдачи мощности и электроснабжение крупных потребителей. Кто-то будет строить собственную генерацию, и тогда нужно будет принимать излишки в сеть. Поэтому я убеждён, что сети на Дальнем Востоке будут развиваться, и мы совместно с другими участниками рынка будем строить новую генерацию, интегрированную в единую энергосистему.
Итак…
В заключение модератор обратился к Фёдору Опадчему, представлящему СО ЕЭС. Системному оператору по должности положено видеть энергосистему как единое целое: и прогноз спроса, и состояние мощностей, и пропускную способность сетей, и аварийные резервы, сроки реализации проектов.
– Как вы оцениваете текущий перспективный баланс мощности электроэнергии на Дальнем Востоке, где могут возникнуть зоны особого дефицита? И каков итог всей сессии?
– На самом деле мы находимся в крайне интересной точке: на сегодняшний день принят целый ряд масштабных и значимых решений, – сказал Фёдор Опадчий. – Коллеги ранее оговорились, что я представлял РАО «ЕЭС России»; напомню, что в период деятельности РАО была реализована программа ДПМ суммарной мощностью 25 ГВт, включая модернизацию на 30%, что составило порядка 10% установленной мощности – именно таков был объём этой масштабной программы. Если обратиться к Дальнему Востоку, то решение, которое мы уже приняли, касается установленной мощности чуть более 11 ГВт – речь идёт о синхронной части Востока. На текущий момент нами принято решение о перестройке порядка 7,5 ГВт, что составляет около 70% от указанного объёма. Таким образом, под тот рост экономики, о котором говорит Минвостокразвития, мы уже перестраиваем энергосистему Дальнего Востока на 70%. Весь костяк решений уже принят и закреплён в разного рода нормативных и проектных документах. И не хватает лишь инвестора для накопителя мощностью 250 МВт.
Под тот спрос, что мы прогнозируем и по которому существует консенсус, хотя цифра остаётся дискуссионной, мы перестраиваем всю энергосистему. Наша задача – реализовать эти планы в полном объёме, и мы из режима принятия решений переходим в фазу практического осуществления. Это касается и гигантских объёмов модернизации, которые ведёт «РусГидро». Что касается атомной генерации, мы не говорим о необходимости одного блока – а мы видим потребность в двух, и договорились, что проектируем два блока Приморской АЭС, но сроки ввода второго определим в 2027 году. Именно это является предметом обсуждения, и мы чётко видим, что нужна двухблочная АЭС. Более того, нужна и вторая АЭС, Хабаровская, её сроки ввода напрямую зависят от реализации упомянутых Минвостокразвития проектов, и которые пока не включены в прогнозируемый спрос.
Действительно, Дальний Восток растёт в два раза быстрее, чем средние планируемые темпы по стране. За 2025 и 2026 годы электропотребление в целом по России примерно сопоставимо с прошлым периодом, даже чуть ниже. Это породило дискуссию, необходимо ли планировать развитие. Мы считаем, что необходимо, потому что энергетика – система с высокой инерцией. Нельзя за два месяца что-то поменять и пересмотреть все решения; нужно анализировать длинные циклы и опираться на долгосрочную статистику. Общемировые тренды на электрификацию и повышение энергоэффективности также указывают на нарастание электропотребления в мире. Спорить можно только о темпах. У наших соседей темпы роста выше, наши прогнозы консервативны, но тем не менее средние фактические значения, заложенные в перспективные документы, у нас пока совпадают.
Далее возникает дискуссия: не строим ли мы слишком много и не стоит ли пересмотреть объёмы с учётом текущей стоимости строительства и проблем с оборудованием. Кроме того, только на Востоке имеется порядка 1,5 ГВт, а возможно, и 3 ГВт инвестиционных проектов, которые ещё «не приземлились» – с этим вопросом также необходимо работать. Эта дискуссия особенно показательна именно на Востоке, потому что речь идёт не о единицах процентов, а о 70% энергосистемы в терминах установленной мощности, которая подлежит изменению. Это же касается и сетевых решений. Второй каркас уже построен, в том числе под развитие РЖД. Поэтому первоочередная задача – решить проблемы с реализацией уже принятых решений. В ближайшие годы все наши усилия направлены на то, чтобы не допустить формирования дефицита. Его тема дефицита звучит в контексте того, что если всё пройдёт по плану, то надо подключить тех потребителей, которые уже пришли и обозначили свои потребности. То, что говорят коллеги из генерации, вселяет оптимизм: мы слышим, что АЭС, которую мы очень ждём, начинает активно строиться, а «РусГидро» завершает работы и в этом году вводит новое оборудование. Необходимо просто организоваться и пройти этот этап. Повторюсь: объёмы строительства на Дальнем Востоке в пять раз превышают то, что было сделано в среднем по стране при программе ДПМ.
Ещё один нерешённый вопрос – изолированные энергосистемы. Я полностью согласен, что инвестиционная надбавка по сути является аналогом ДПМ, когда широкий круг потребителей финансирует строительство станции там, где она необходима. Просто форма здесь иная – в виде надбавки на Дальнем Востоке, но смысл тот же: потребители скинулись на строительство генерации там, где она нужна. У нас есть отдельная дискуссия о том, сколько именно нужно строить, поскольку существуют критерии резервирования, которые можно оптимизировать. В любом случае точно необходимо строить на Сахалине, на Чукотке возможно, тоже – не столь большие мегаватты. Но для маленьких систем это крайне важные решения, там нет возможности запитаться откуда-либо, и мощность должна быть именно там. При этом наблюдается и рост потребления. Это – из нерешённого на текущий момент, что важно, поскольку там также необходимо запустить этот процесс.
Что касается графика: обсуждается добавка в 1,5 ГВт новых проектов, поддержанных Минвостокразвития, которые прошли все возможные фильтры, но пока по ним не заключены договоры техприса. Соответственно, они пока не легли в спрос, и здесь возникает вопрос взаимной ответственности. Можем ли мы построить, по сути, ещё 1,5 ГВт за счёт потребителей других ценовых зон? А если новые потребители не появятся, что тогда? Мы смотрим консервативно на дополнительный спрос, но имеем в виду, что, второй блок АЭС надо не откладывать, а, возможно, ускорять. Там есть технологические вопросы, связанные именно со сроками строительства, но в целом вполне возможно, что нам потребуется его ускорение. Также, возможно, нам придётся ускорять и Хабаровскую АЭС. Если ожидаемые проекты Минвостокразвтиия реализуются, то Хабаровская как раз приближается относительно сроков, обозначенных в генсхеме.
Но эту дискуссию ещё предстоит пройти, и честный ответ в том, что должна быть найдена форма взаимной ответственности производителя и потребителя энергии. В противном случае отвечать будут другие потребители, которые получат ДПМ, под который здесь спроса не будет. Но объект будет построен, его нужно будет оплатить. В этом смысле по большому счёту нужна дискуссия между потребителями: насколько уже действующие потребители «верят рублём» в тех новых, что должны прийти? Именно на этот вопрос нам нужно найти содержательный ответ. То же относится и к сетям, которые построят инфраструктуру, а полезного отпуска не будет. Оптимальные технические решения по станциям в общем-то есть, мы можем поиграть сроками. На вопрос дополнительного ввода мы ответим в начале следующего года. Можно будет построить и тепловую генерацию, если мы поверим в этот весь пул проектов. Но «мы» – это не генераторы и сетевики, а потребители, потому что в конечном счёте за всё заплатит потребитель. Так работает экономика в энергетике.
Об авторе